1. Trang chủ
  2. 6. Khác
  3. Hướng dẫn
  4. Các tính năng khác
  5. Hướng dẫn quyết toán báo cáo tài chính
  6. 6.3. CCDC, chi phí trả trước đã hạch toán và ghi tăng nhưng số tiền hạch toán, TK hạch toán khác trên chứng từ ghi tăng có thể dẫn đến chênh lệch giữa sổ cái TK và sổ theo dõi CCDC, chi phí trả trước

6.3. CCDC, chi phí trả trước đã hạch toán và ghi tăng nhưng số tiền hạch toán, TK hạch toán khác trên chứng từ ghi tăng có thể dẫn đến chênh lệch giữa sổ cái TK và sổ theo dõi CCDC, chi phí trả trước

1. Tổng quan

Bài viết hướng dẫn kiểm tra và xử lý các trường hợp chứng từ ghi tăng Công cụ dụng cụ (CCDC) hoặc chi phí trả trước có số tiền hoặc tài khoản hạch toán khác với chứng từ hạch toán tăng CCDC/chi phí trả trước, giúp đảm bảo số liệu ghi nhận và phân bổ chi phí chính xác.

Nội dung bài viết bao gồm: kiểm tra thông tin trên chứng từ ghi tăng CCDC/chi phí trả trước và chứng từ hạch toán tăng, đối chiếu số tiền, tài khoản chờ phân bổ và các thông tin liên quan, hướng dẫn xử lý các trường hợp chênh lệch hoặc không phát hiện sai sót.

Phạm vi đáp ứng: Áp dụng cho Kế toán tổng hợp, Kế toán viên.

2. Các bước kiểm tra và xử lý chênh lệch chứng từ CCDC/chi phí trả trước

Trường hợp trong kỳ có các chứng từ ghi tăng CCDC/chi phí trả trước có số tiền hạch toán hoặc tài khoản hạch toán khác với chứng từ hạch toán tăng CCDC/chi phí trả trước, chương trình sẽ hiển thị báo cáo chi tiết thể hiện các chứng từ có chênh lệch.
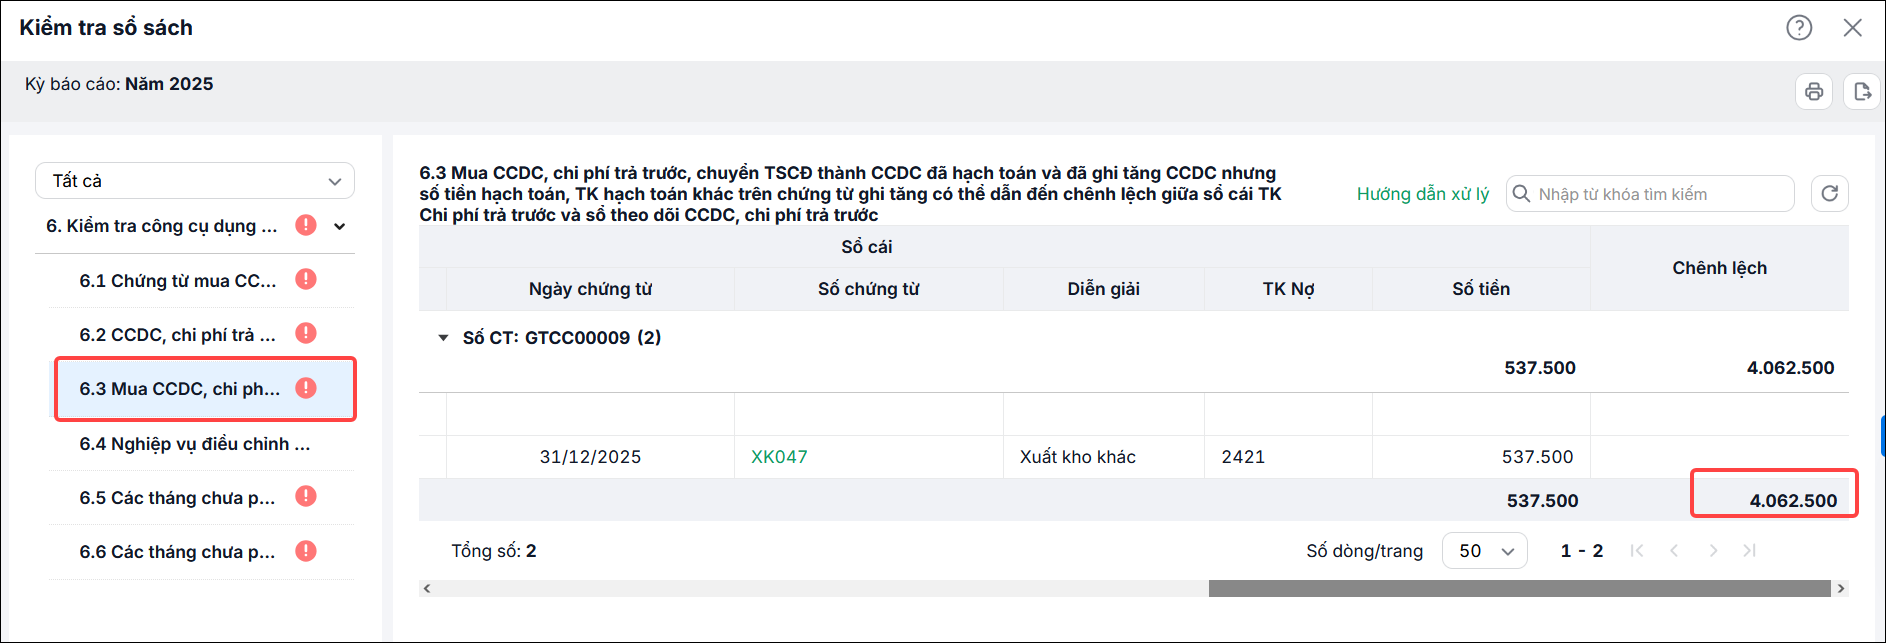
Trường hợp này anh/chị xử lý như sau:

Bước 1: Tại cột Sổ theo dõi CCDC, chi phí trả trước, nhấn vào Số chứng từ/Mã chi phí trả trước để mở chứng từ lên kiểm tra: kiểm tra thông tin Thành tiền (với chứng từ ghi tăng CCDC); Số tiền (với chứng từ thêm chi phí trả trước) và TK chờ phân bổ, để đảm bảo các thông tin này đúng thực tế.

Bước 2: Tại cột Sổ cái, nhấn vào số chứng từ để mở các chứng từ hạch toán tăng CCDC/Chi phí trả trước lên kiểm tra các nội dung sau:

  • Kiểm tra chứng từ hạch toán này có đúng là chứng từ hình thành nên CCDC/Chi phí trả trước không => Nếu không thì cần mở chứng từ Ghi tăng CCDC/Chi phí trả trước lên, vào tab Nguồn gốc hình thành/Tập hợp chứng từ để loại bỏ chứng từ hạch toán trên ra khỏi danh sách.
  • Số tiền trên chứng từ hạch toán đã đúng chưa => Nếu chưa cần chỉnh sửa lại cho đúng.
  • TK Nợ đã hạch toán đúng chưa, có khớp với TK chờ phân bổ trên chứng từ ghi tăng CCDC/Chi phí trả trước không => Nếu không cần kiểm tra và chỉnh sửa lại cho đúng và khớp nhau.

3. Lưu ý

Với chứng từ ghi tăng CCDC, Kế toán có thể chọn vào nguồn gốc hình thành các chứng từ hạch toán TK 242 và tài khoản chi phí CCDC như TK 6423, 6273…Tuy nhiên, chương trình chỉ đối chiếu các chứng từ hạch toán TK 242 với chứng từ ghi tăng CCDC để hiển thị lên báo cáo chênh lệch ở trên. Vì vậy, sẽ có trường hợp các chứng từ xuất hiện trên báo cáo chênh lệch nhưng không hề có sai sót. Với trường hợp này, sau khi thực hiện các bước kiểm tra ở trên mà không phát hiện sai sót thì Kế toán có thể bỏ qua.

Cập nhật 19/06/2026

Bài viết này hữu ích chứ?

Bài viết liên quan

Giải đáp miễn phí qua Facebook
Nếu bạn vẫn còn thắc mắc hãy đăng câu hỏi vào Cộng đồng MISA qua facebook để được giải đáp miễn phí và nhanh chóng
Đăng bài ngay