1. Tổng quan
Mục đích: Bài viết này cung cấp tổng quan về quy trình ghi nhận chiết khấu, giảm giá hàng mua trên phần mềm. Anh/Chị sẽ nắm được các bước chính để lập chứng từ, cách hạch toán tương ứng với tình trạng tồn kho của hàng hóa và nguyên tắc kê khai thuế GTGT cho các hóa đơn điều chỉnh giảm.
Nội dung bài viết gồm:
- Các bước lập chứng từ giảm giá hàng mua.
- Hạch toán giảm giá cho hàng còn tồn kho.
- Hạch toán giảm giá cho hàng đã bán hết (ghi nhận vào giá vốn).
- Nguyên tắc kê khai thuế cho hóa đơn chiết khấu, giảm giá.
Phạm vi áp dụng: Kế toán
2. Các bước thực hiện
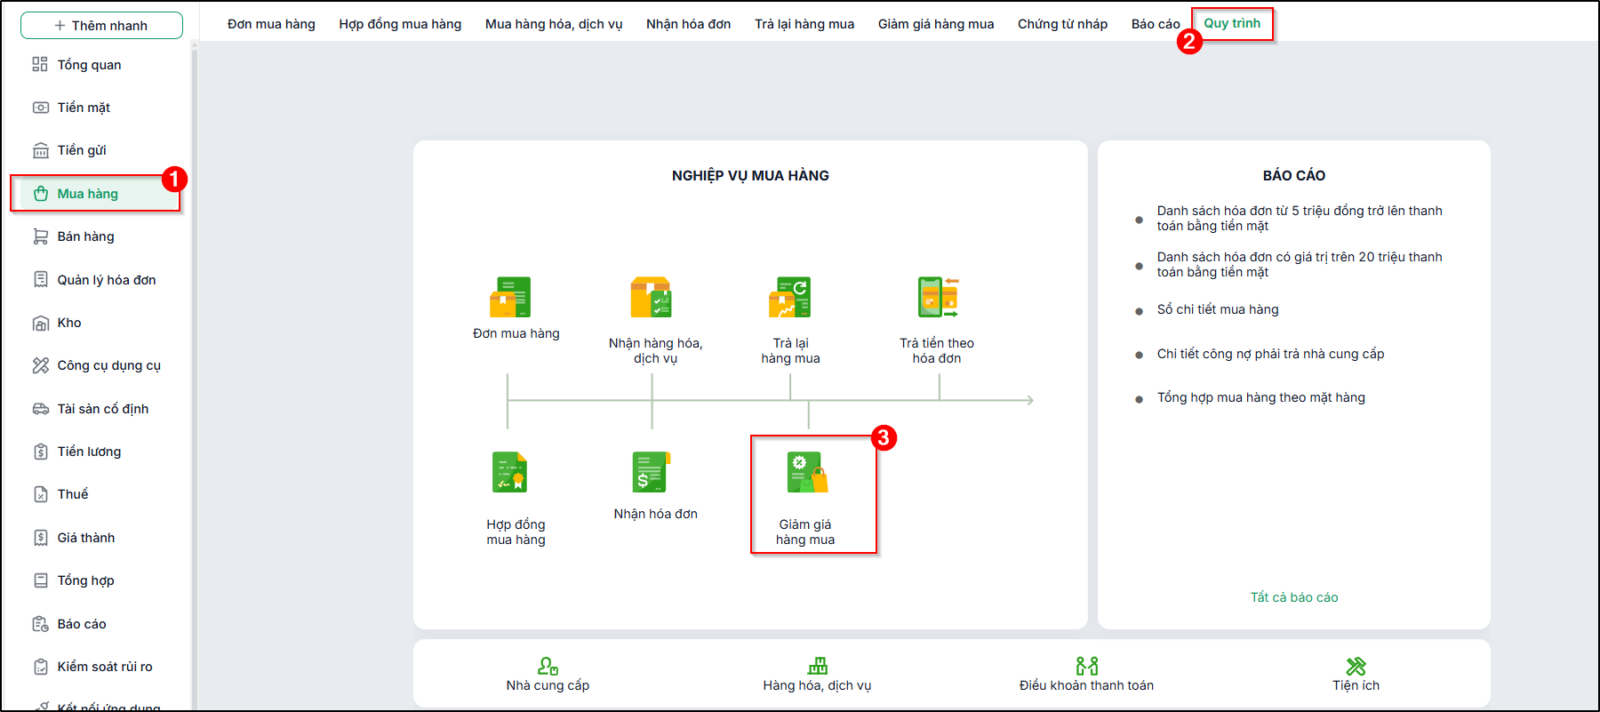
2.1 Hạch toánBước 1: Vào phân hệ Mua hàng\Quy trình, chọn chức năng Giảm giá hàng mua
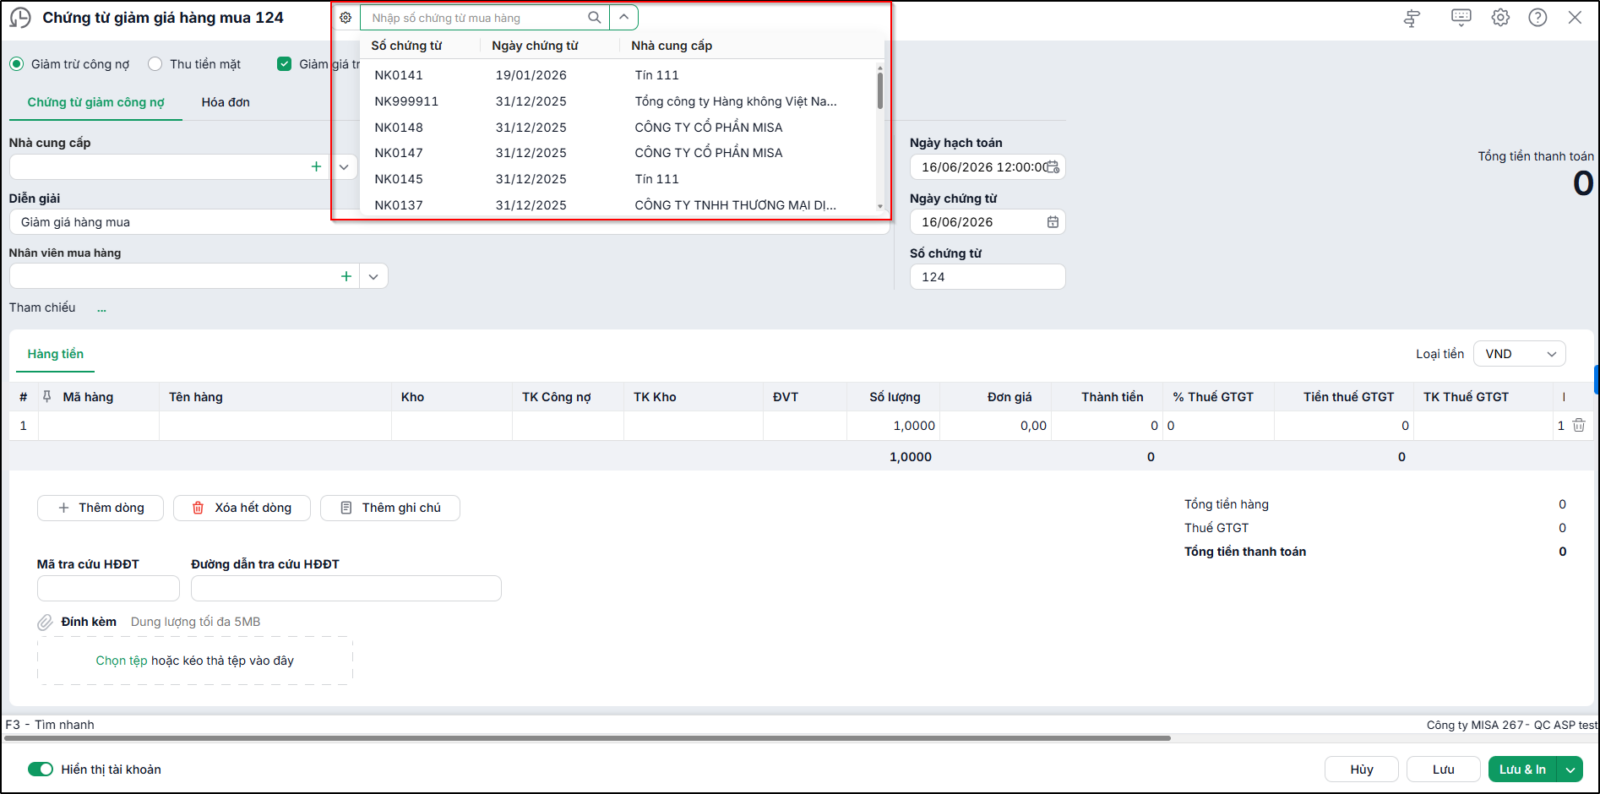
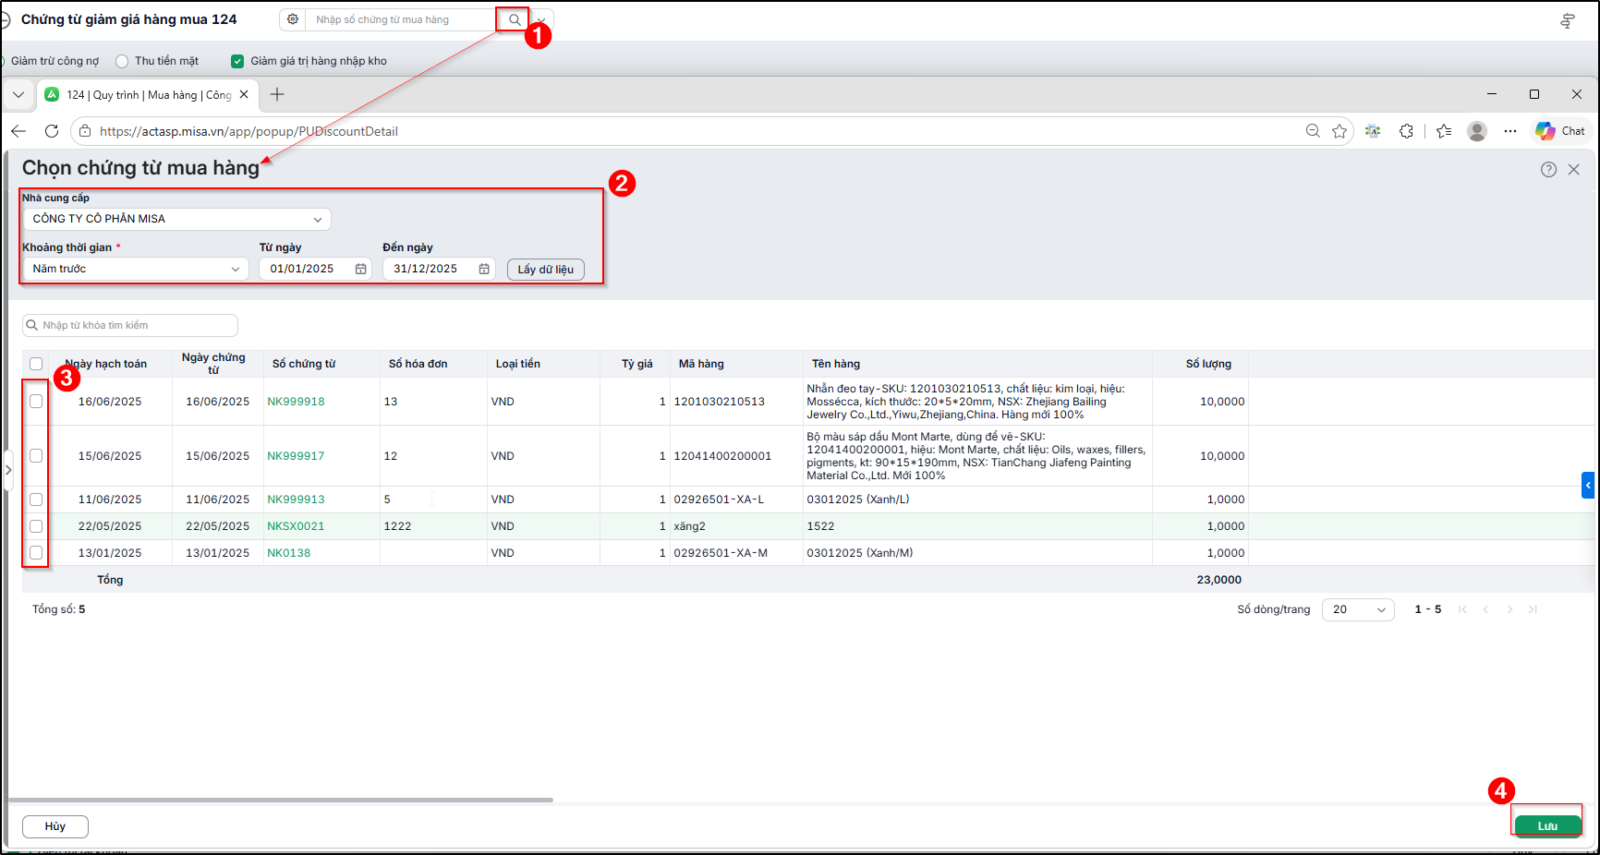
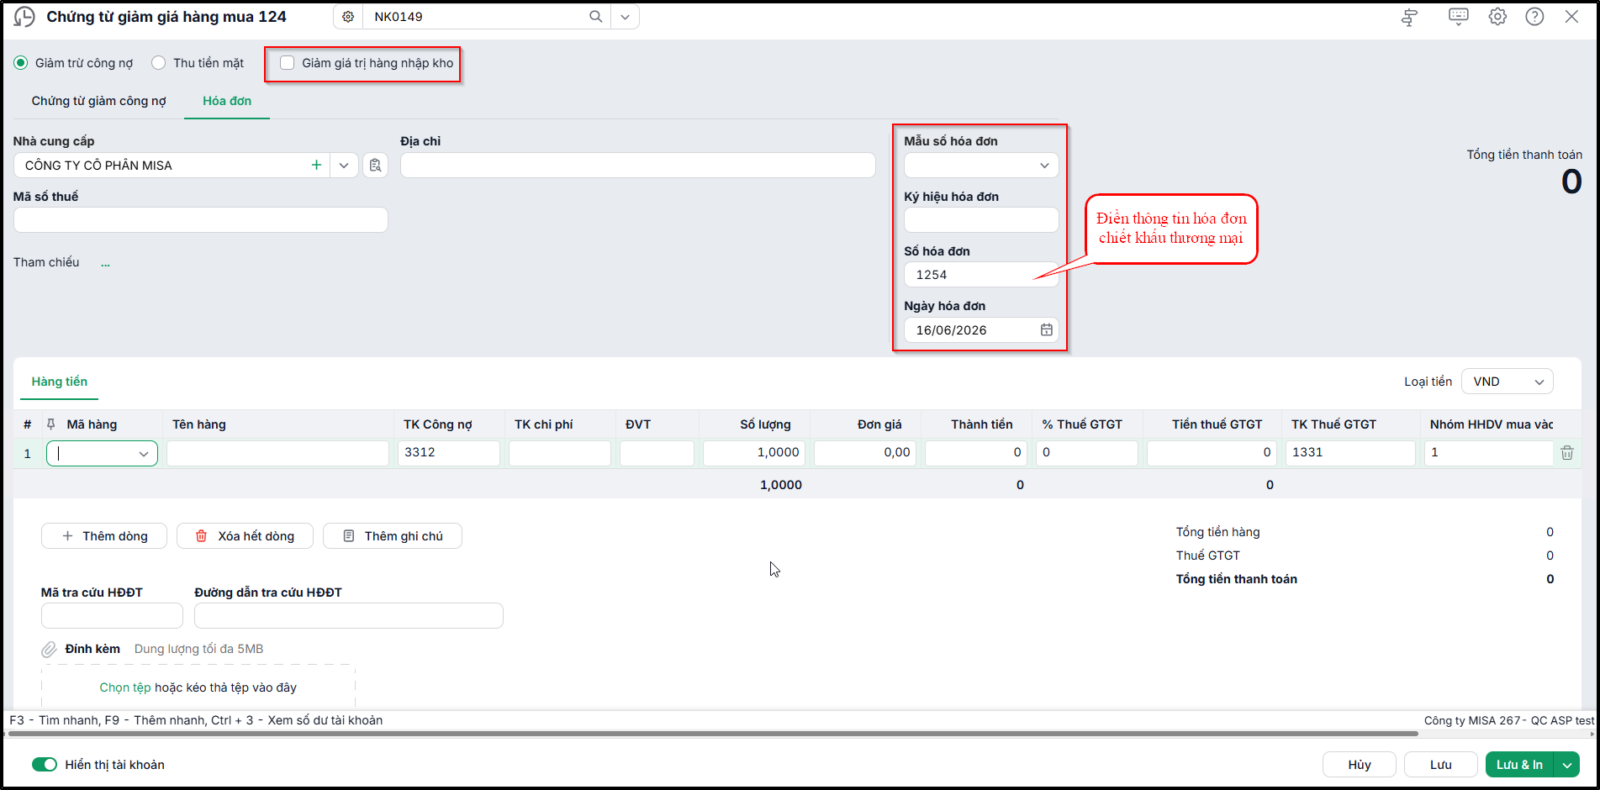
Bước 2: Chọn nghiệp vụ của chứng từ giảm giá hàng mua: tích Giảm giá trị hàng nhập kho hoặc không tích Bước 3: Lựa chọn hình thức thanh toán cho chứng từ giảm giá: Giảm trừ công nợ hoặc thu tiền mặt Bước 4: Chọn chứng từ mua hàng có mặt hàng chiết khấu theo một trong hai cách
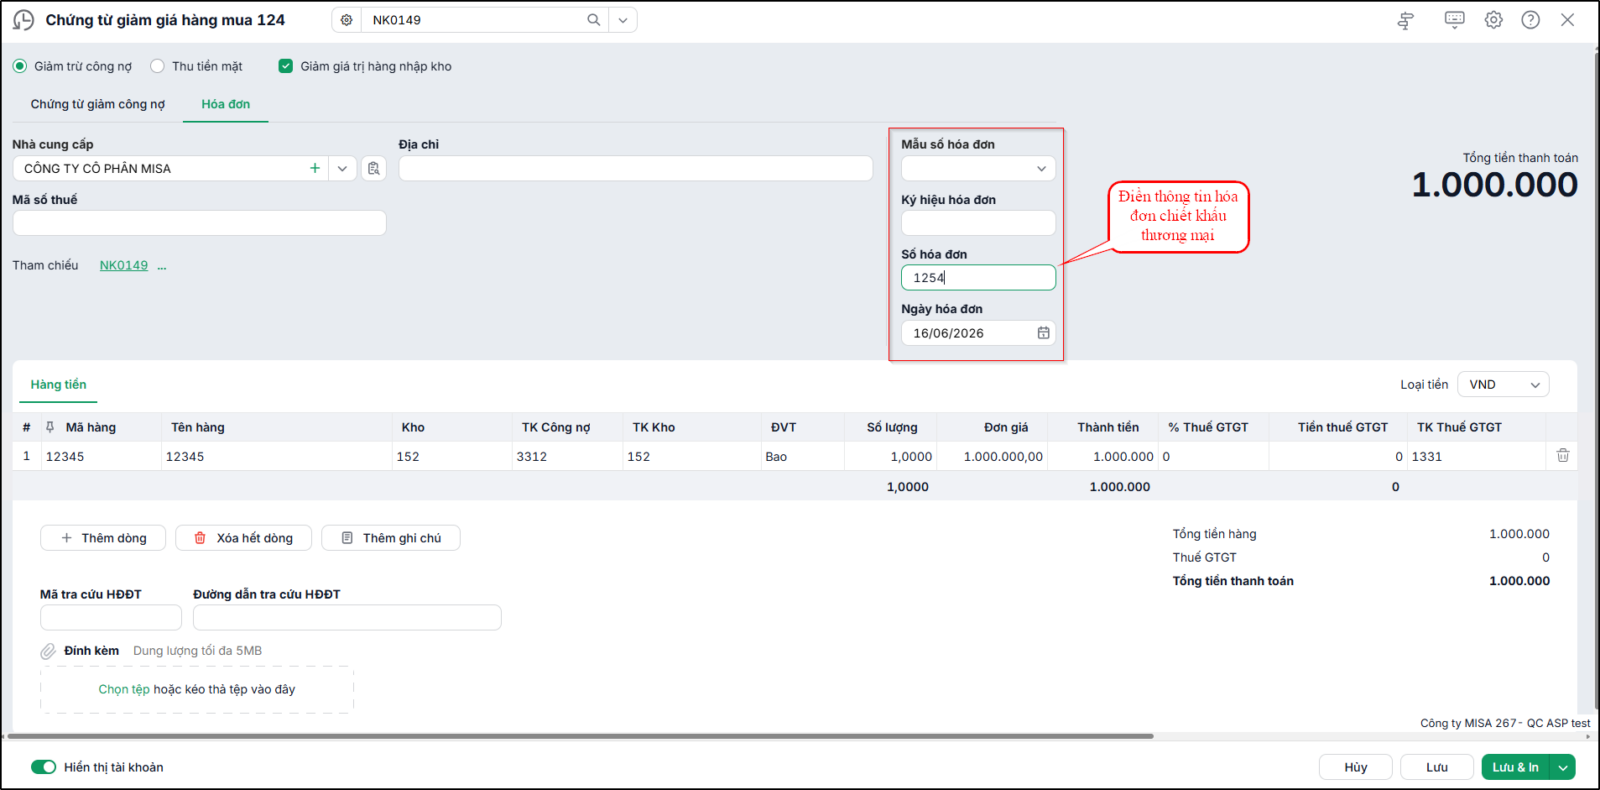
Bước 4: Ghi nhận giảm giá trị tồn kho hoặc giá vốn Trường hợp 1: Nếu thời điểm nhận hoá đơn HÀNG VẪN CÒN TỒN
Lưu ý: Hóa đơn chiết khấu thương mại thể hiện Số tiền chiết khấu cho cả kỳ => người dùng tự bóc tách tiền chiết khấu của từng mặt hàng để hạch toán.
Trường hợp 2: Nếu thời điểm nhận hoá đơn HÀNG ĐÃ BÁN HẾT Hạch toán giảm Giá vốn hàng bán và giảm Tiền thuế GTGT đầu vào:
2.2 Kê khaiTheo điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, kê khai hóa đơn điều chỉnh vào tờ khai thuế GTGT của kỳ hiện tại (kỳ nhận được hóa đơn điều chỉnh), không lập tờ khai bổ sung cho kỳ đã kê khai hóa đơn gốc. Cụ thể:
Ví dụ: Điều chỉnh giảm thuế GTGT đầu vào do chiết khấu thương mại (kê vào chỉ tiêu [37])
|