2. Các bước thực hiện
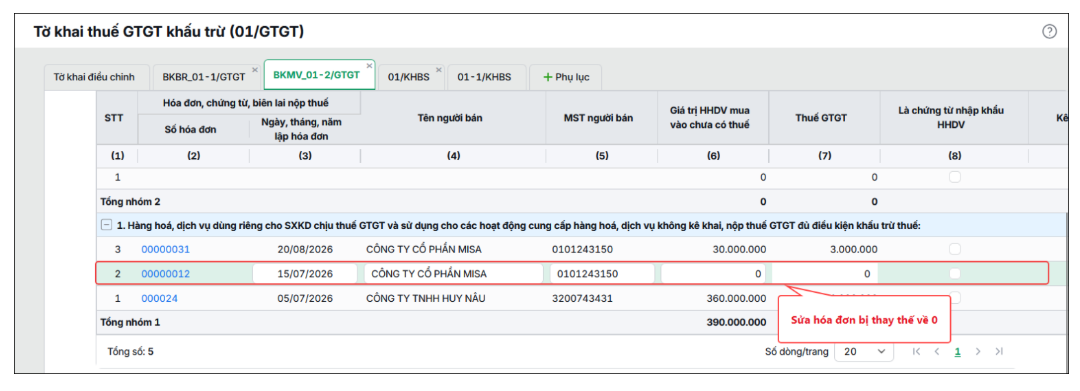
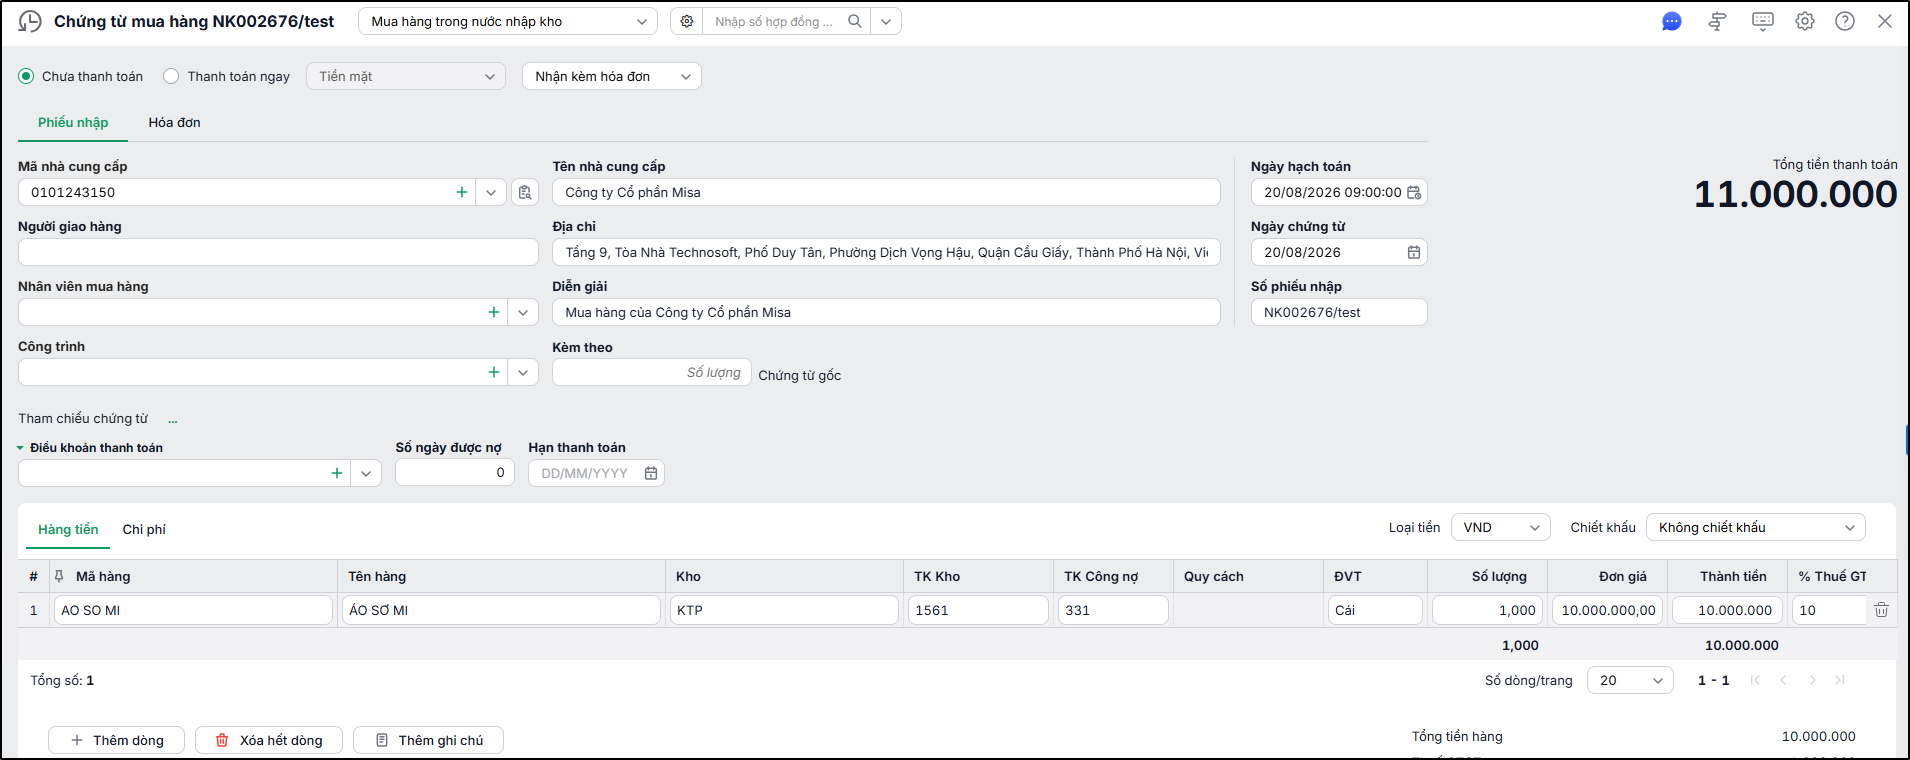
2.1. Nếu việc khai bổ sung chỉ làm giảm số thuế phải nộp hoặc tăng/ giảm số thuế còn được khấu trừ chuyển kỳ sau2.1.1 Cách hạch toánAnh/chị thực hiện theo các bước sau: Bước 1: Giữ nguyên Hóa đơn đầu vào (gốc).
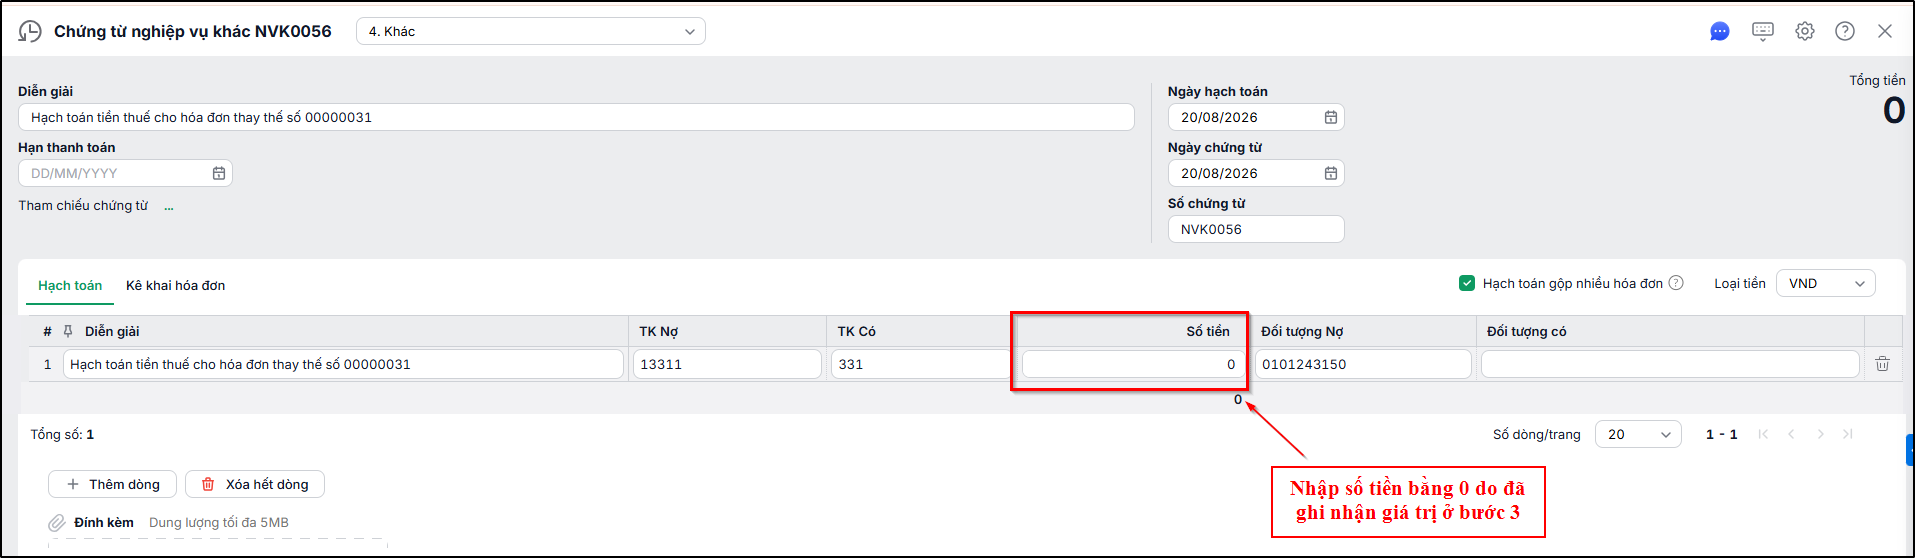
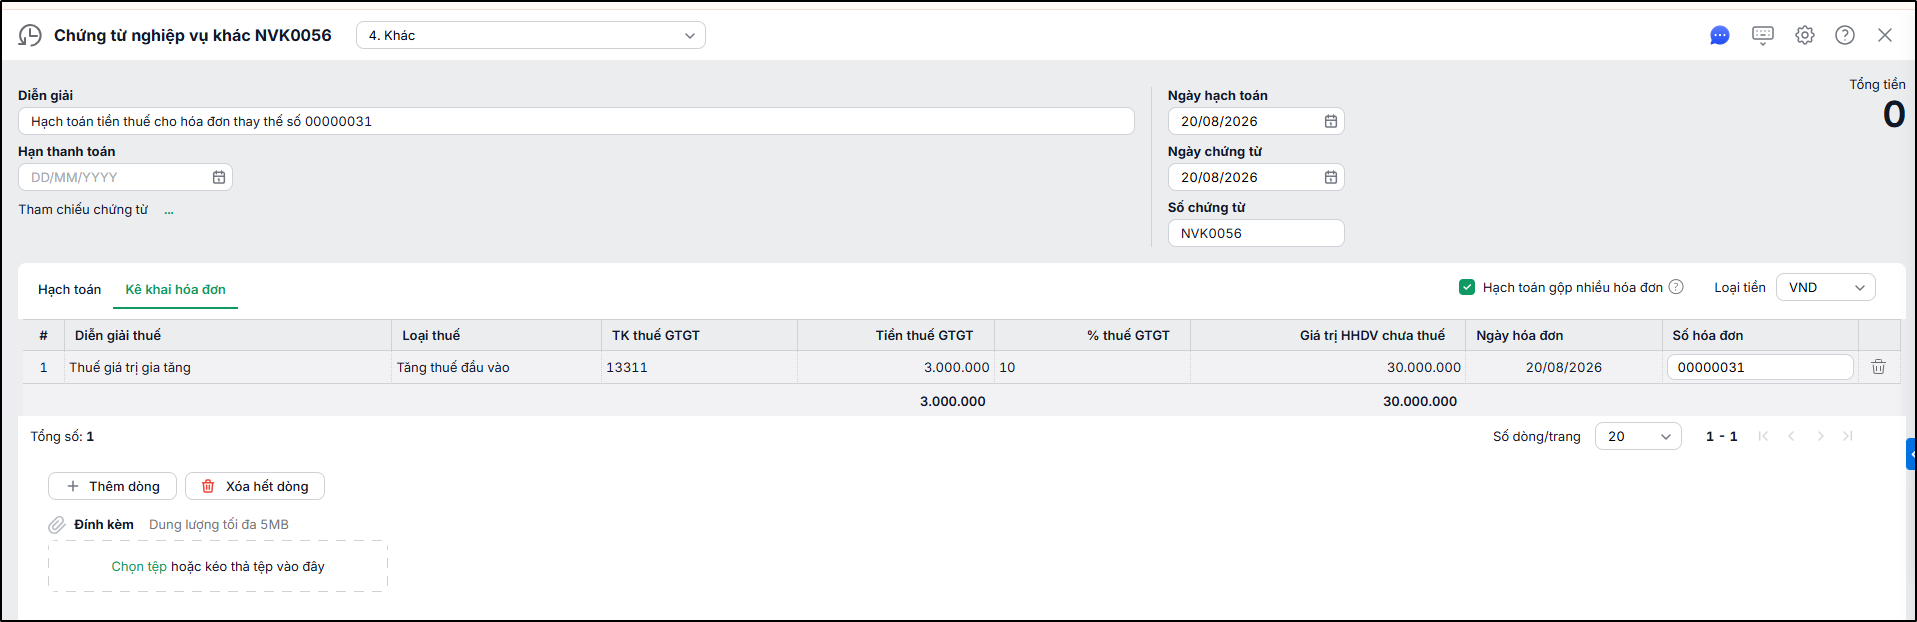
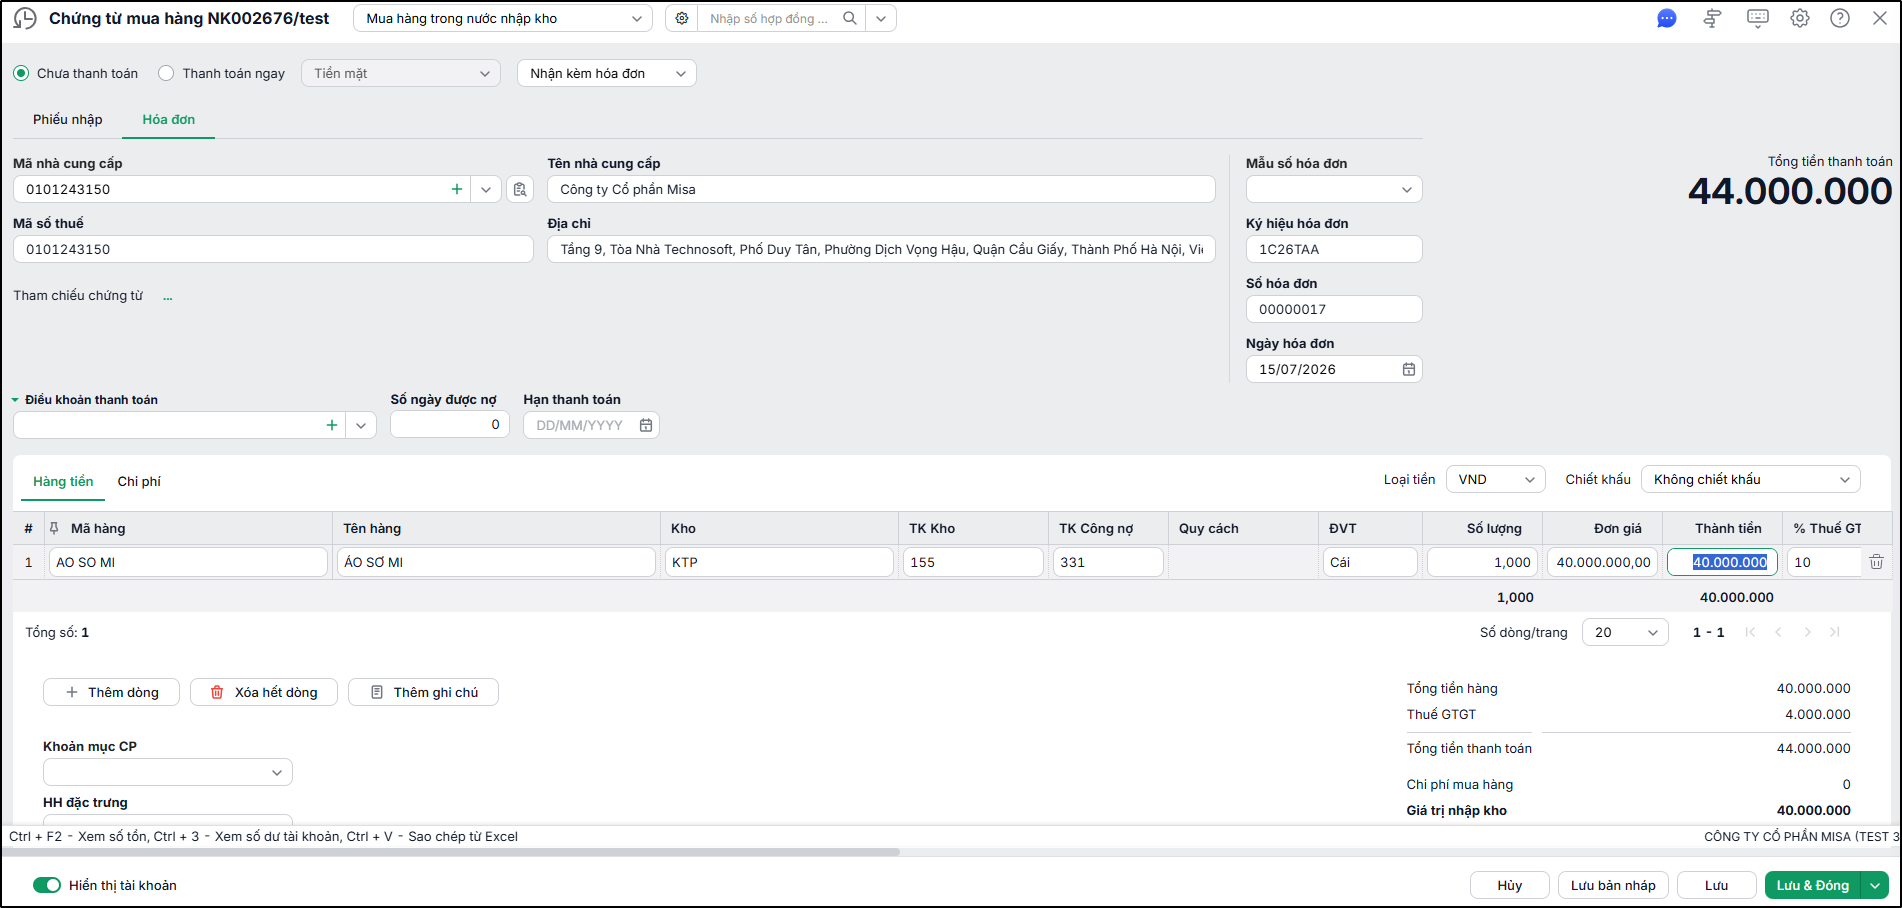
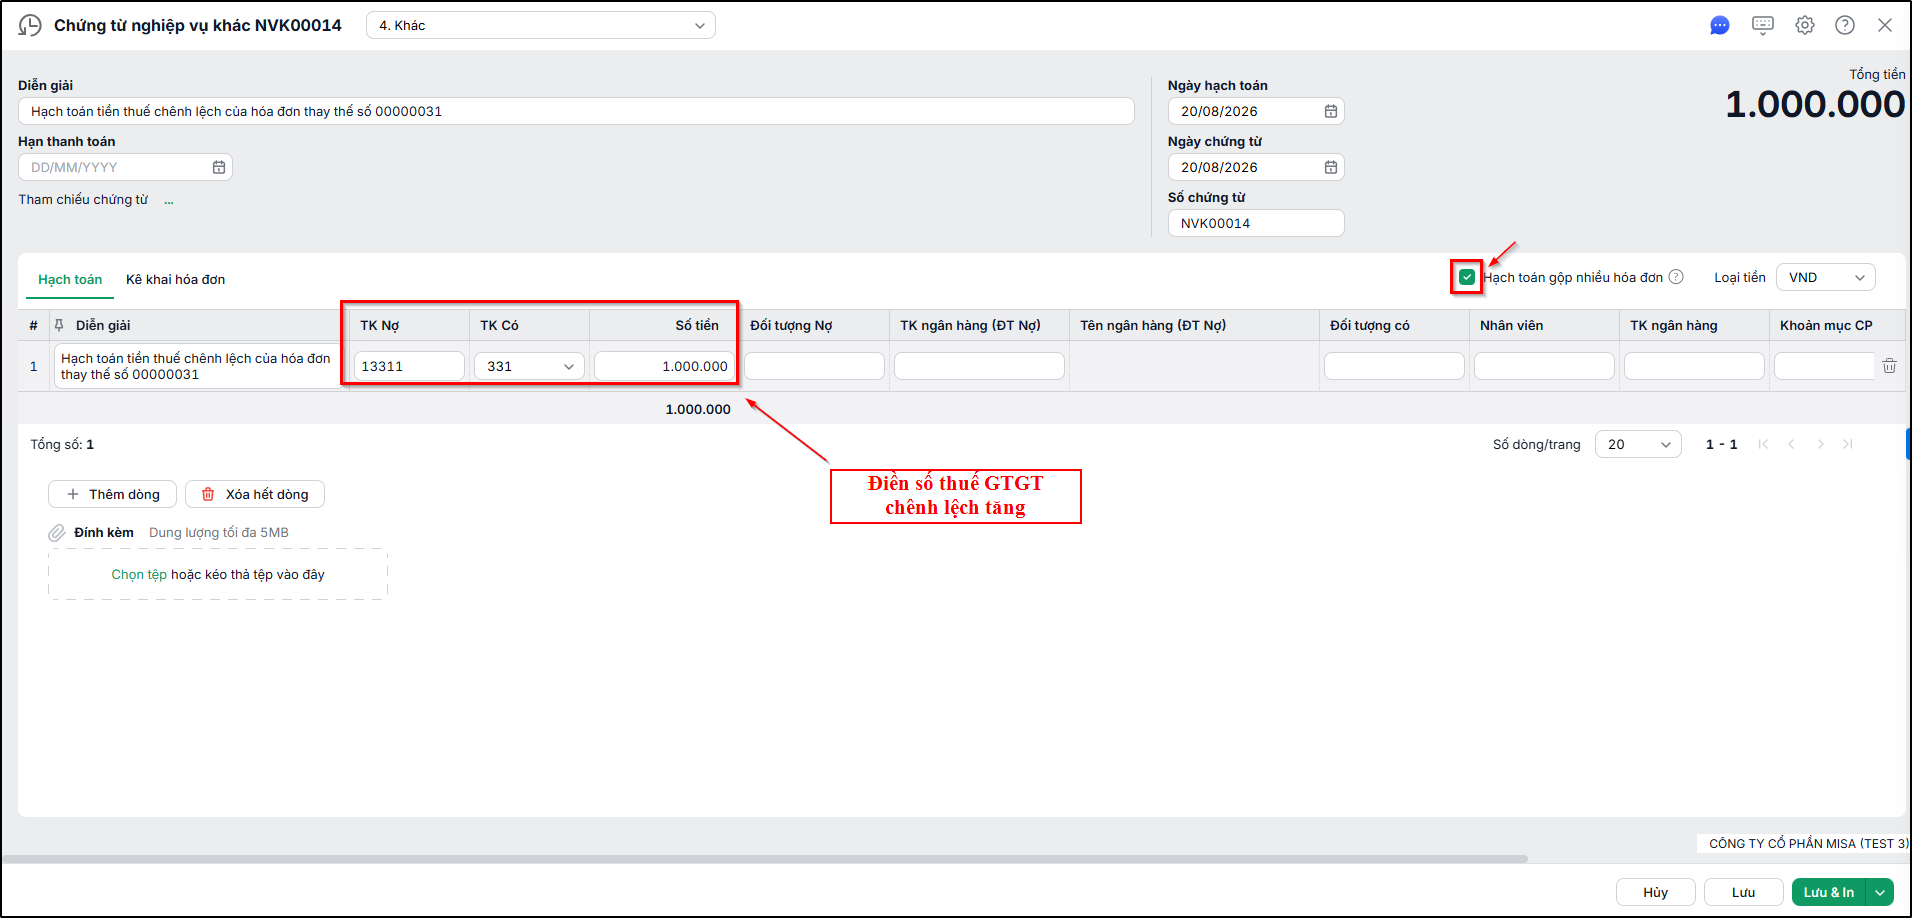
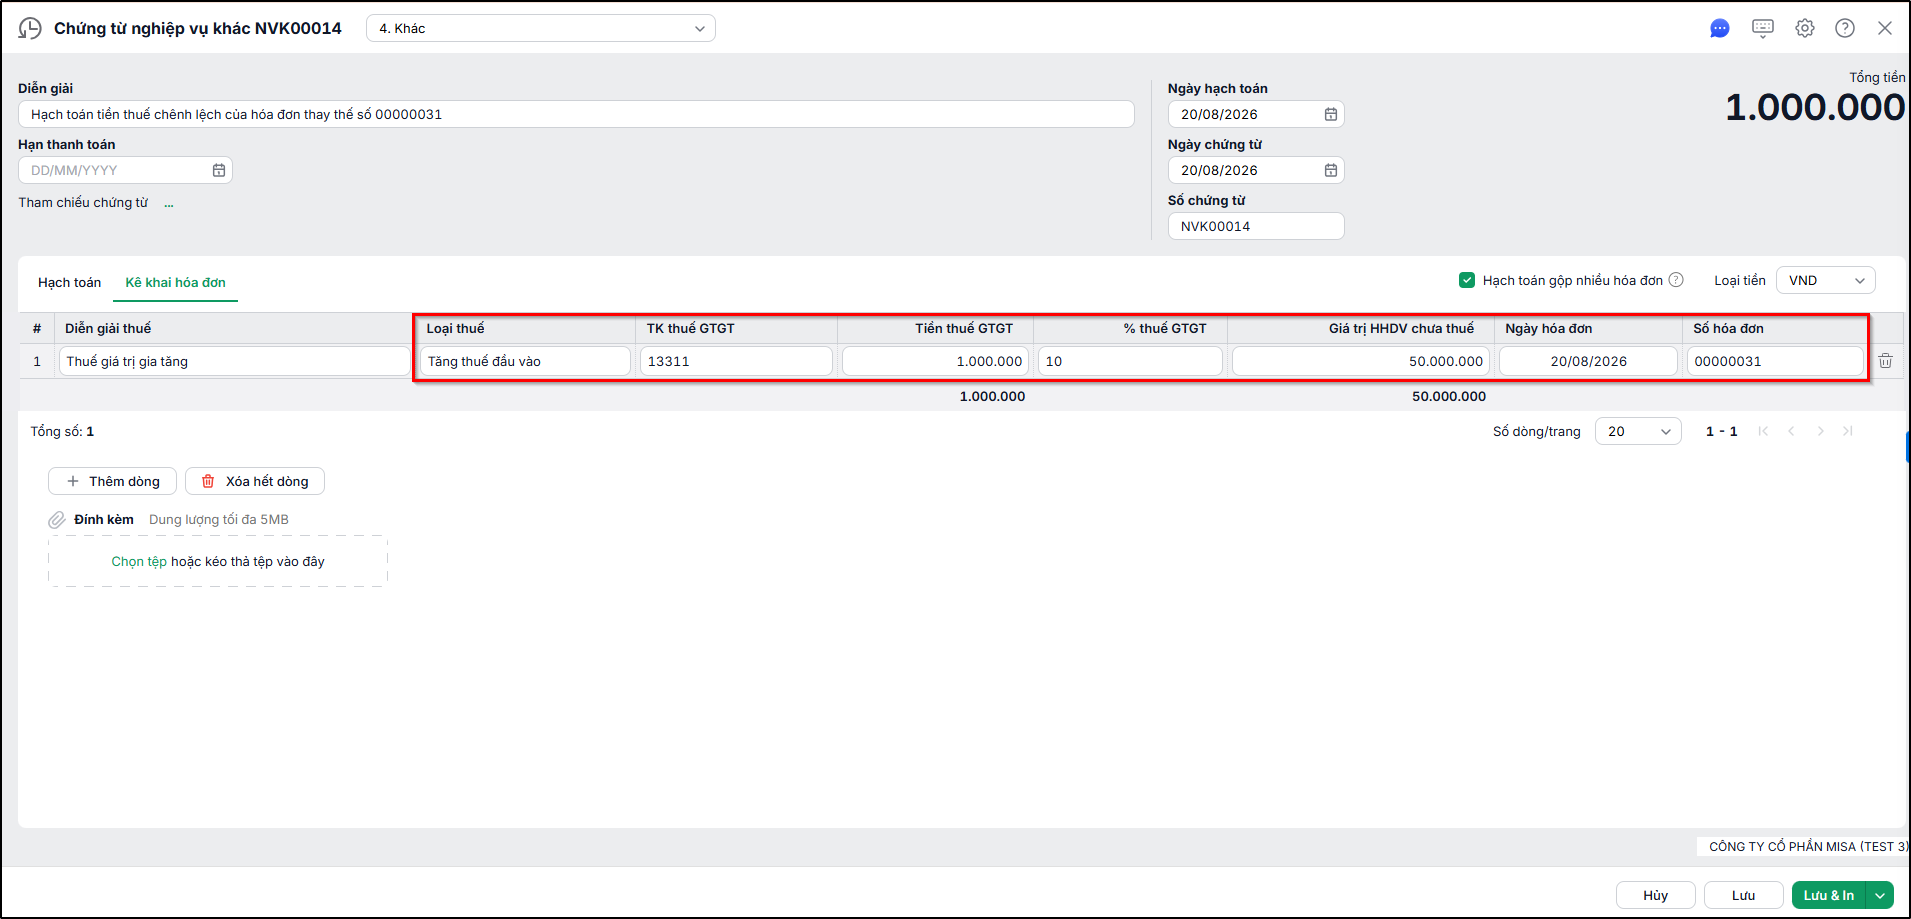
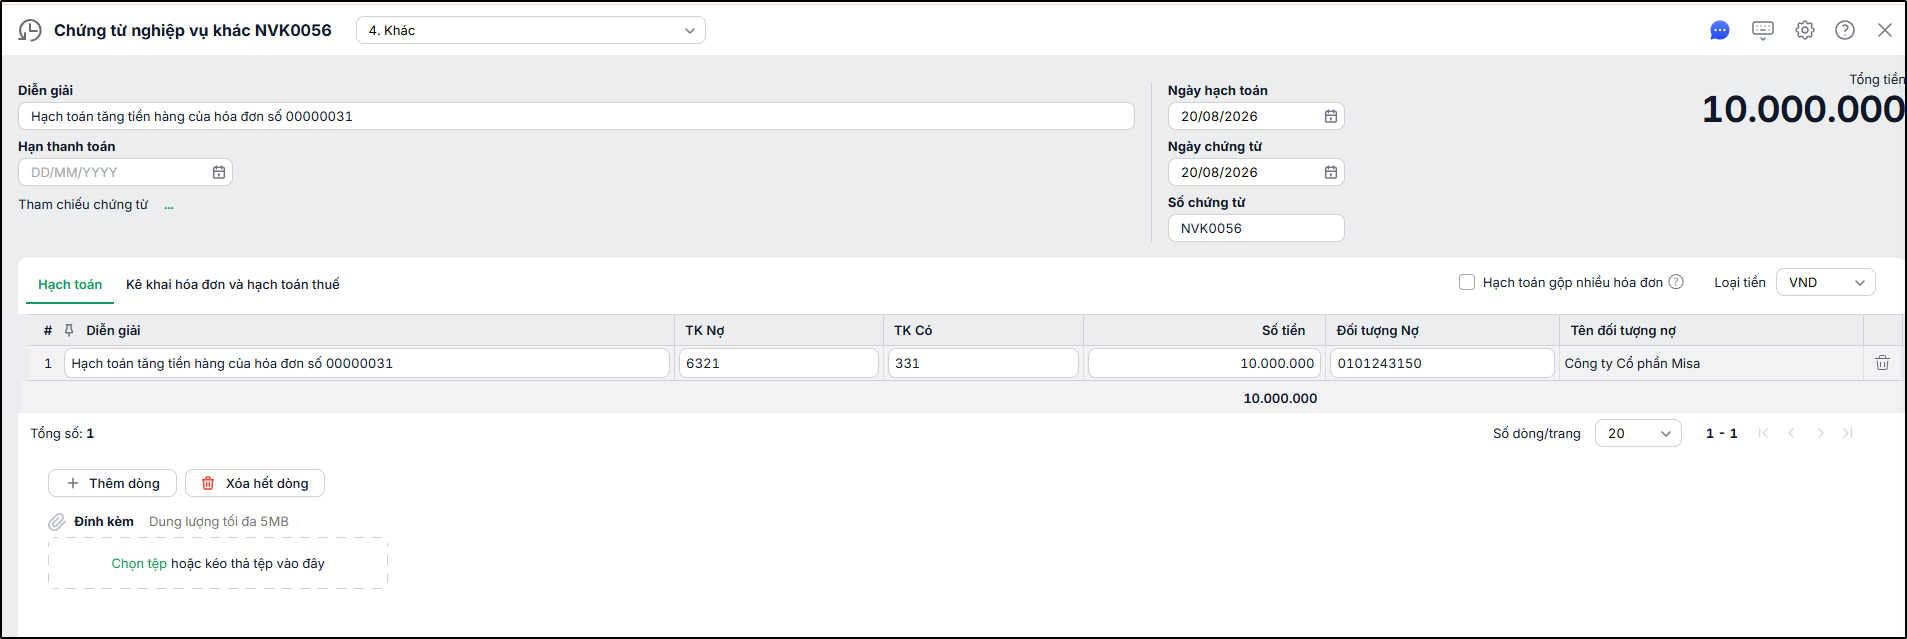
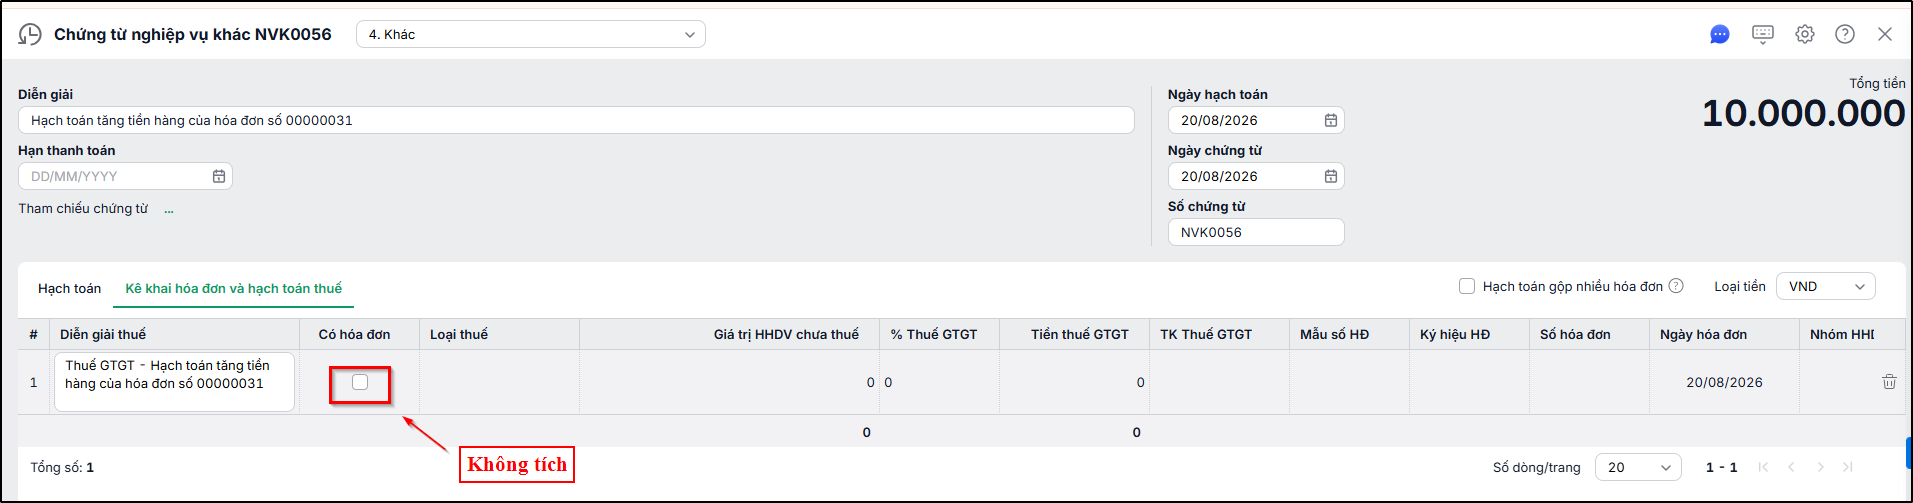
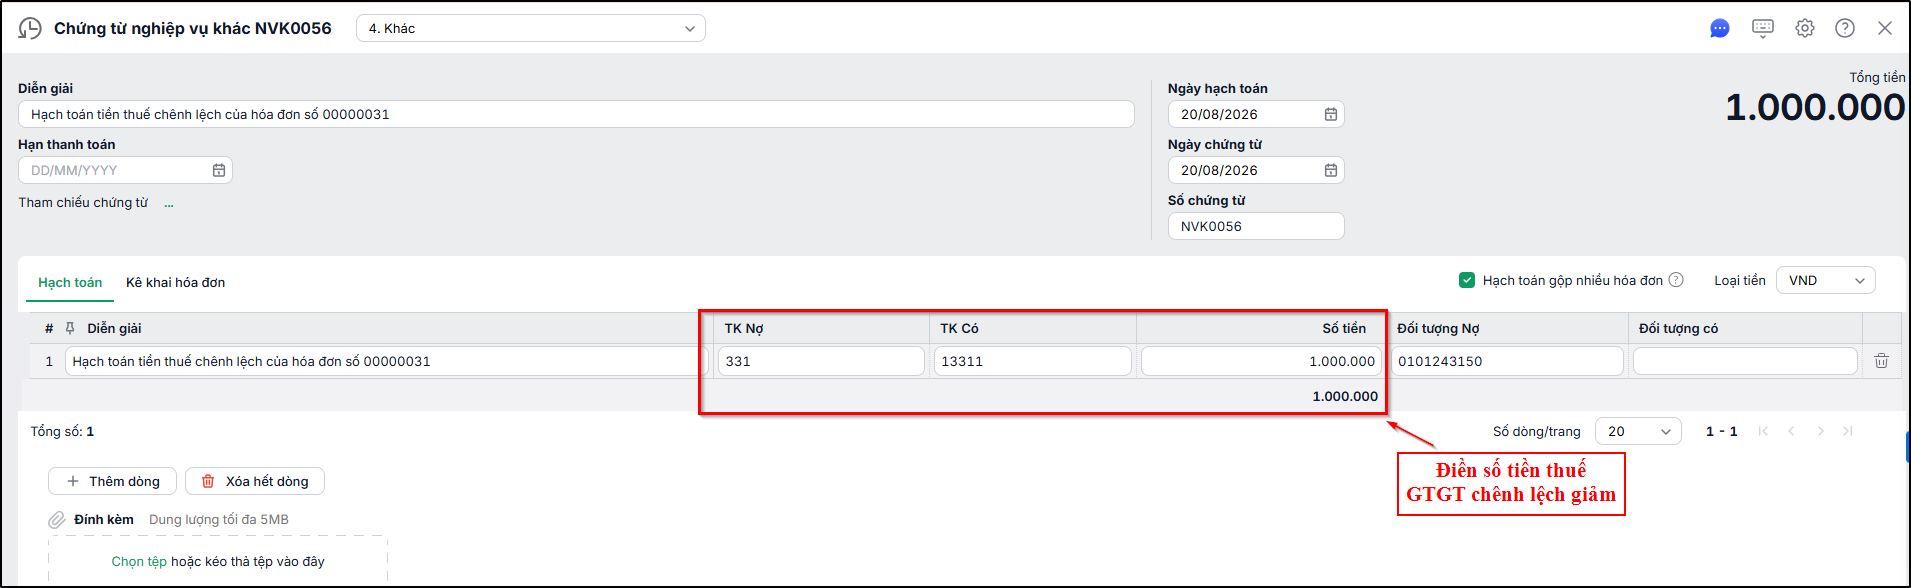
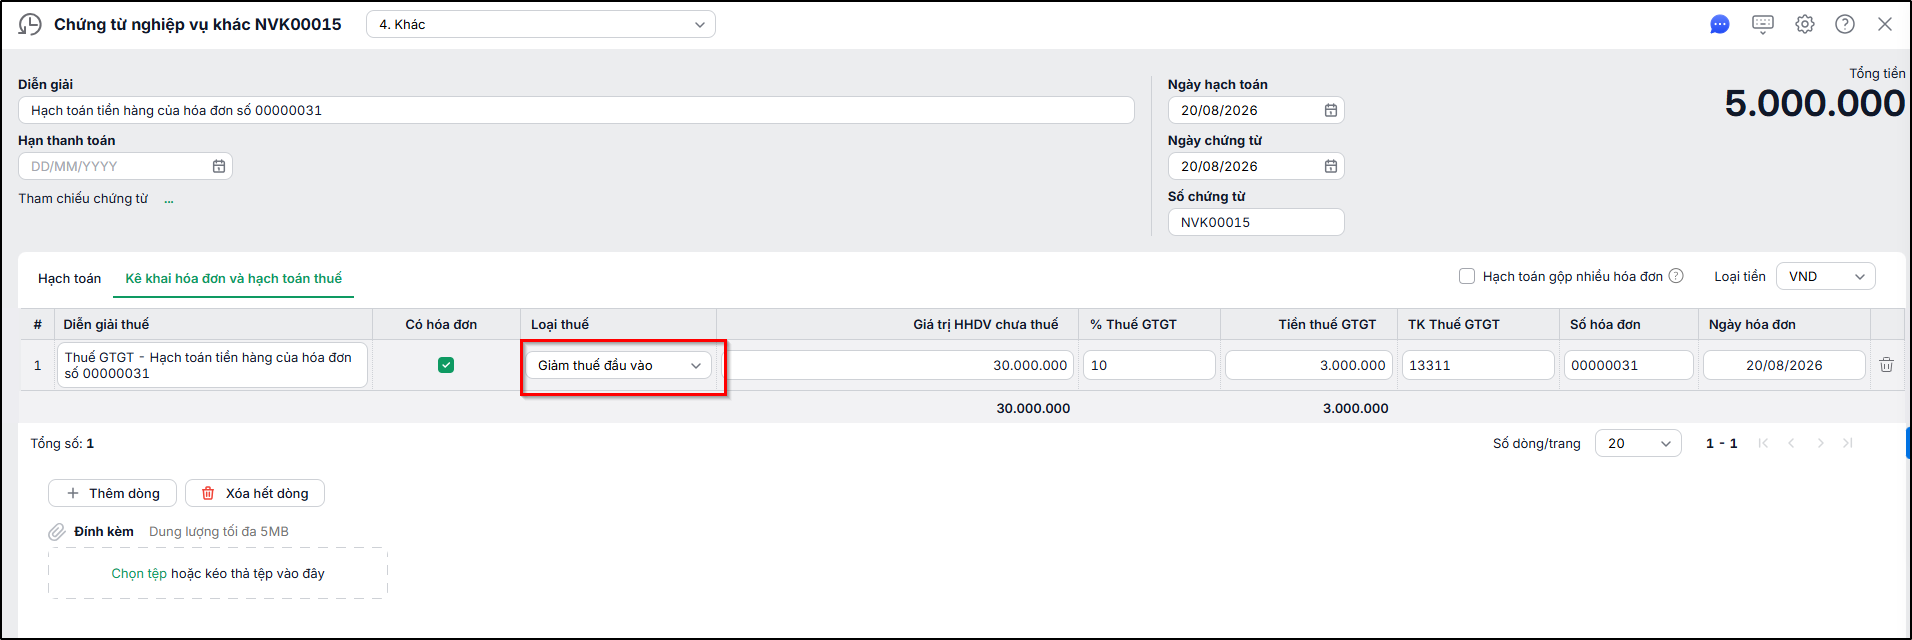
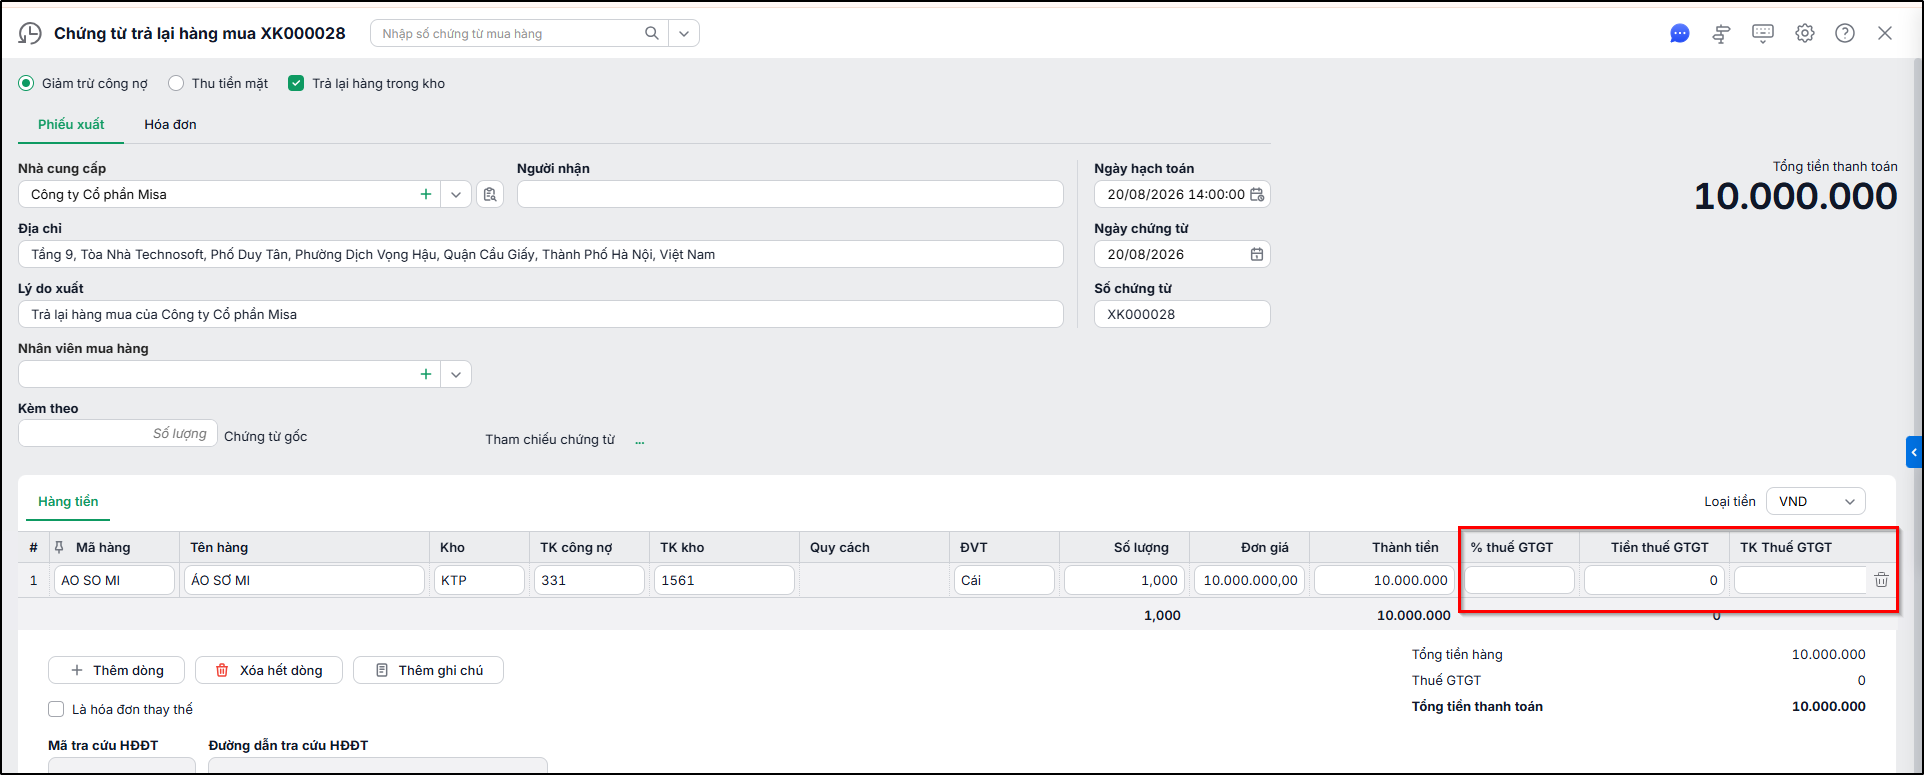
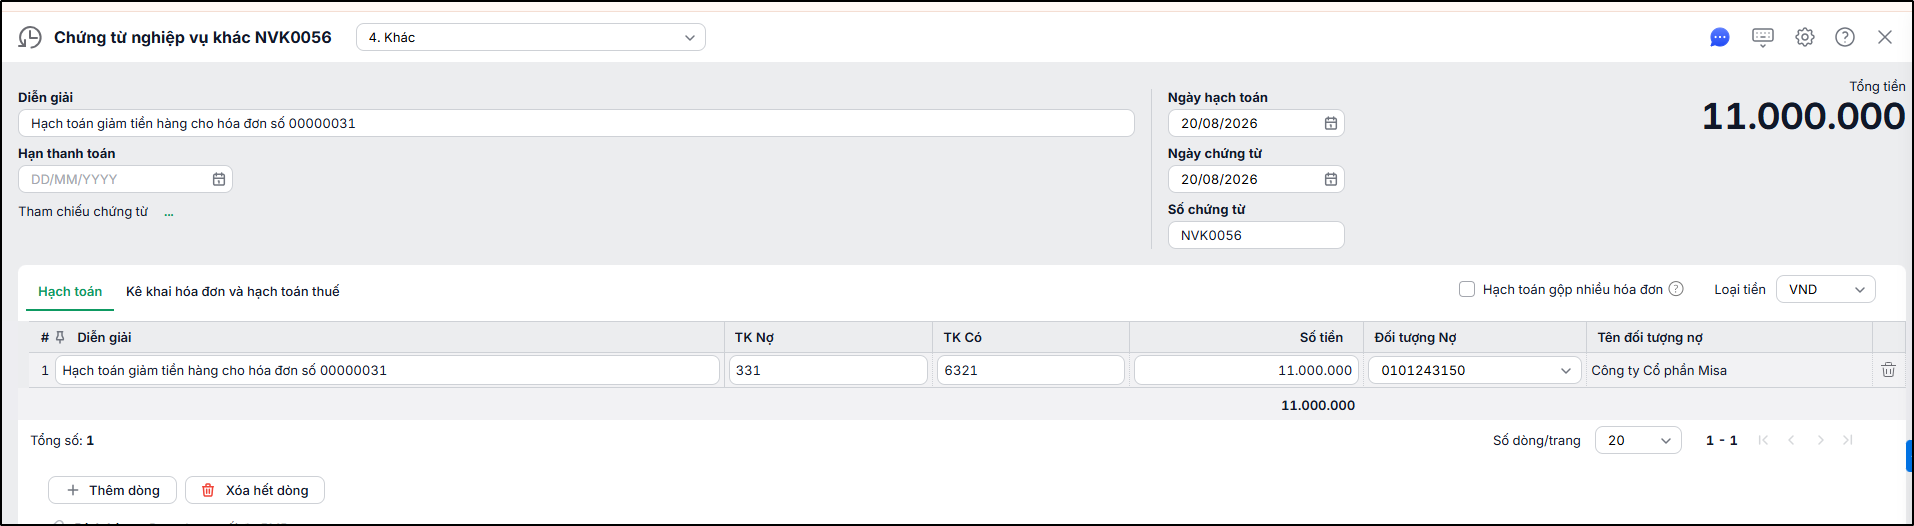
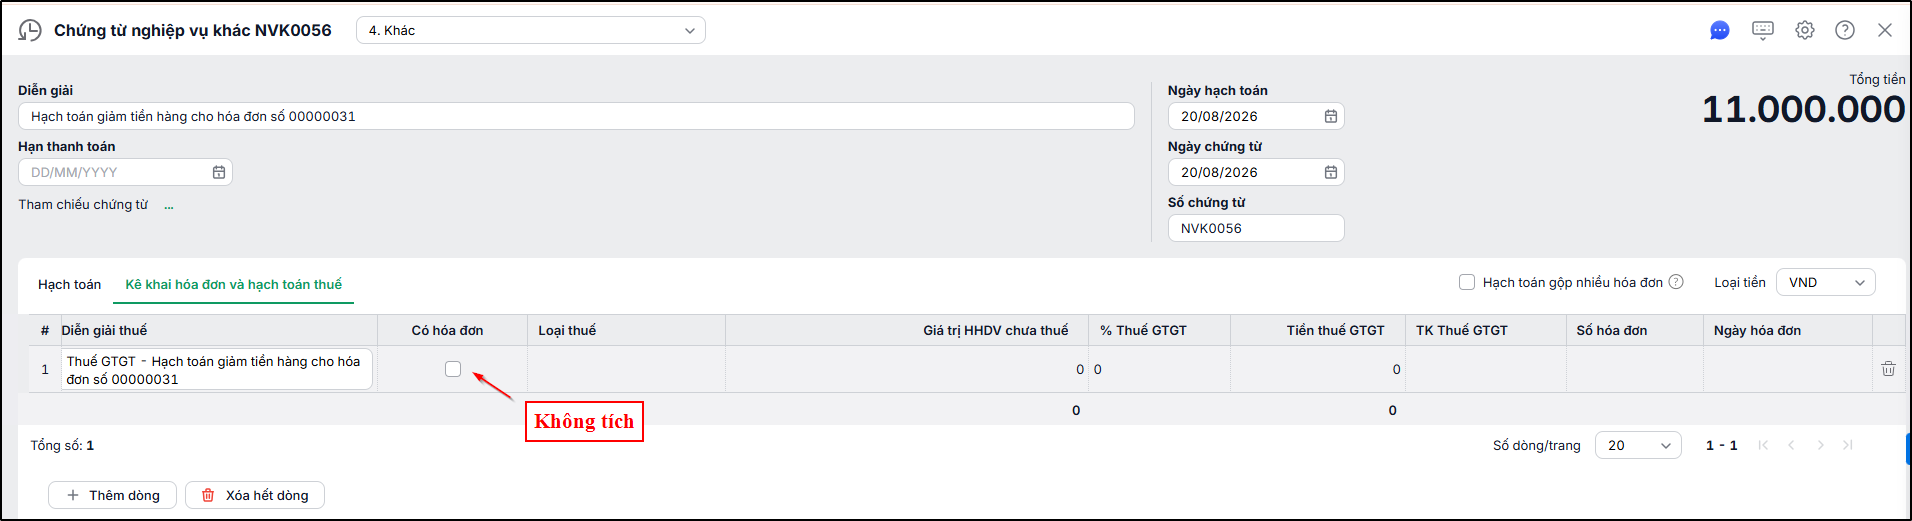
Bước 2: Hạch toán hóa đơn thay thế Do Hóa đơn gốc được giữ nguyên, anh/chị chỉ hạch toán phần chênh lệch giữa Hóa đơn thay thế và Hóa đơn gốc, cụ thể:
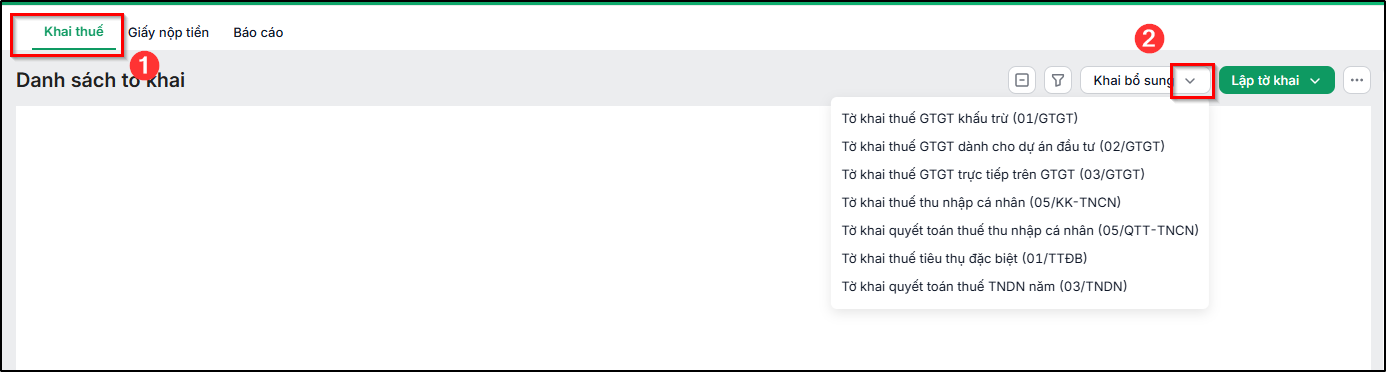
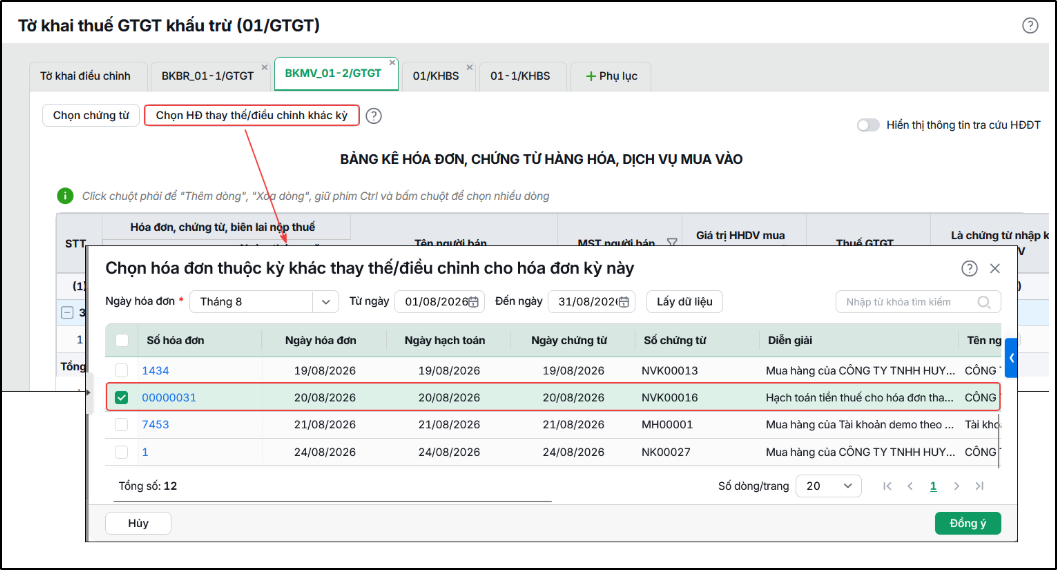
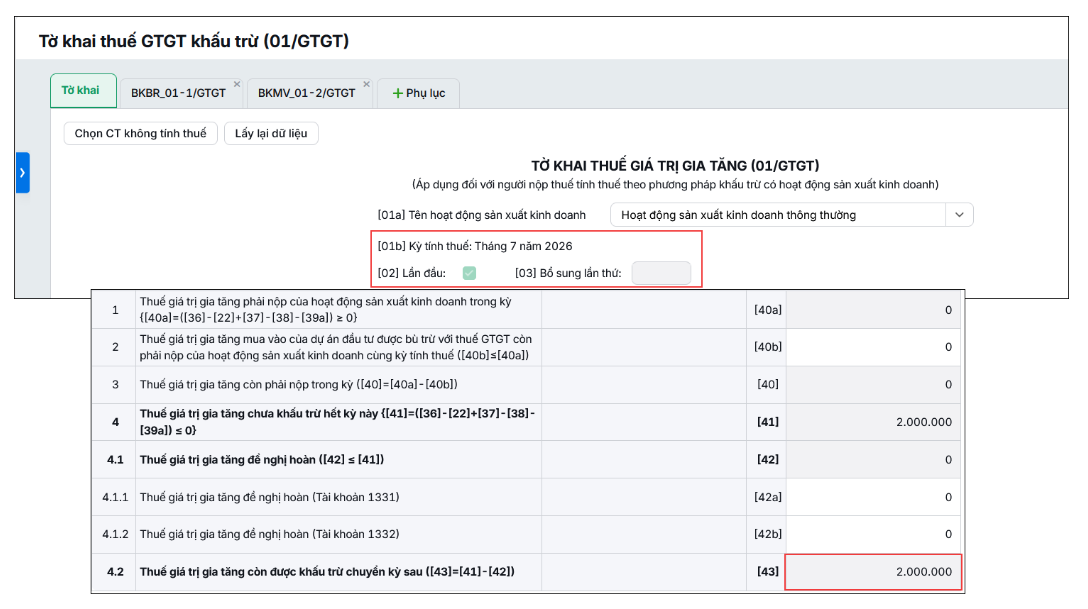
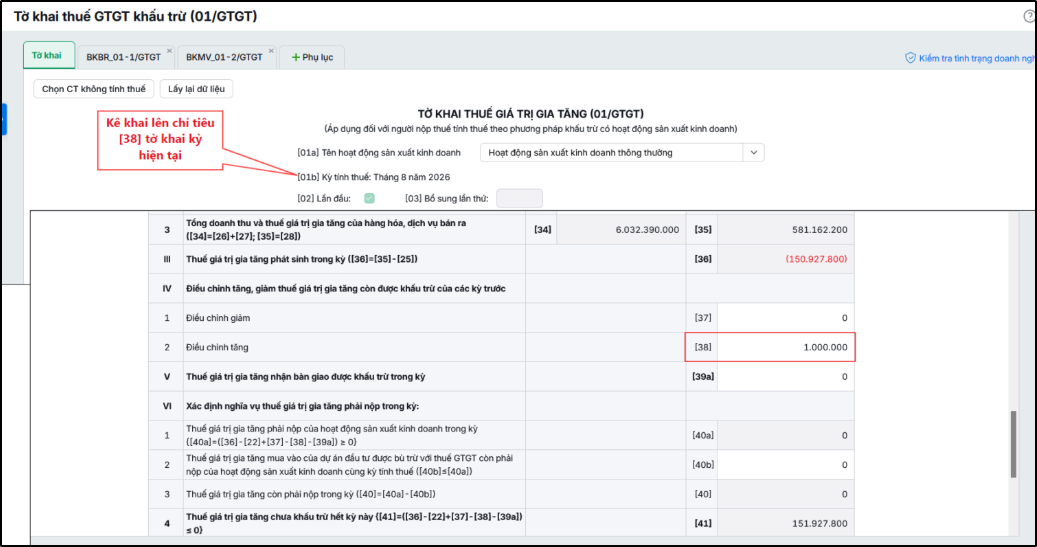
2.1.2. Cách kê khaiNếu việc khai bổ sung chỉ làm giảm số thuế phải nộp hoặc tăng/giảm số thuế được khấu trừ chuyển kỳ sau => Không lập tờ khai bổ sung mà kê khai vào kỳ hiện tại:
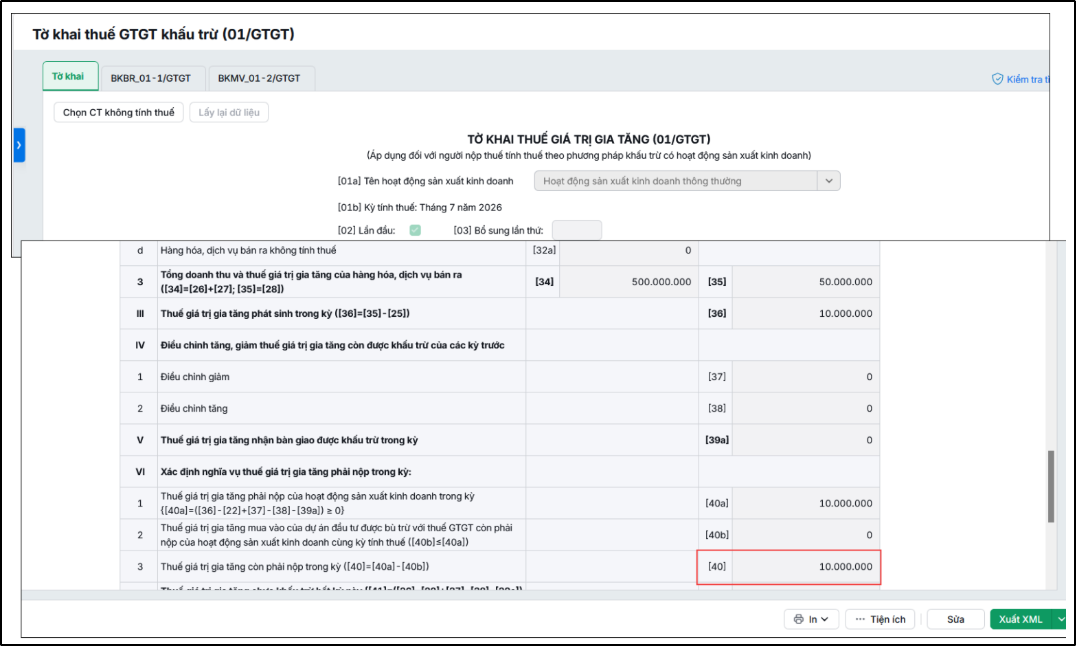
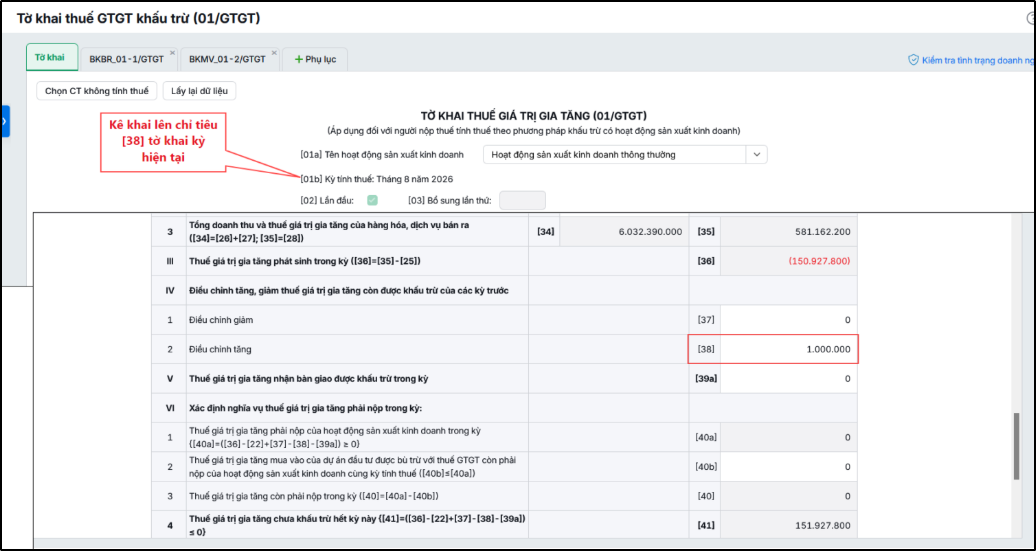
Ví dụ: – Trường hợp 1: Hóa đơn thay thế làm GIẢM số thuế GTGT phải nộp (kê vào chỉ tiêu [38])
Cách kê khai:
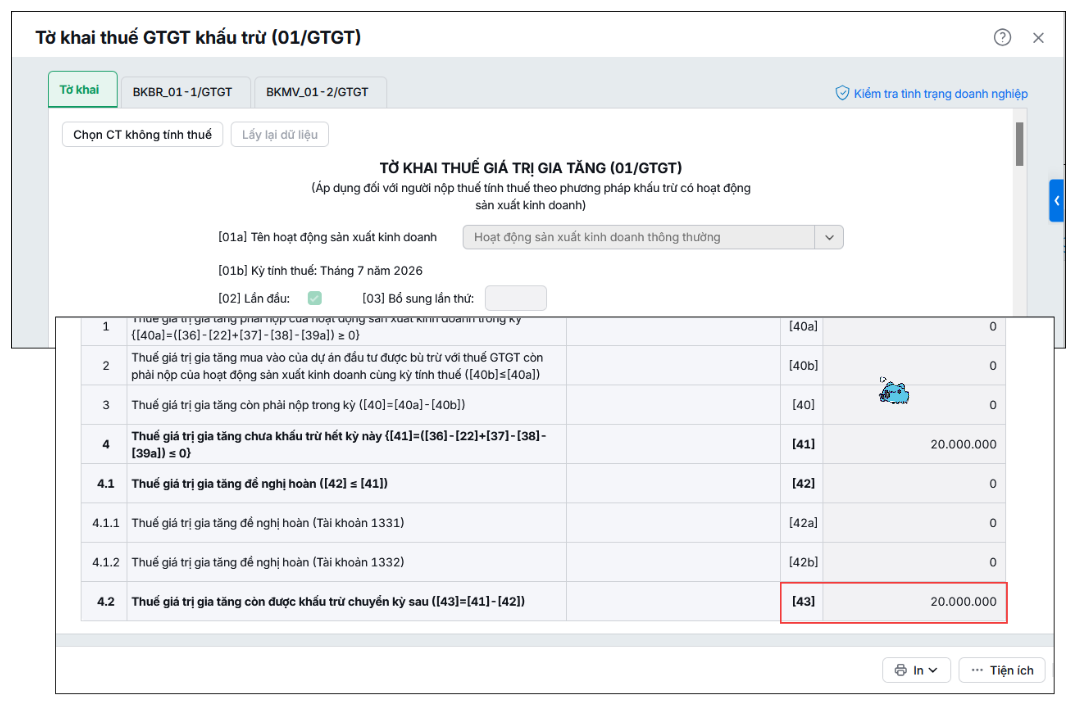
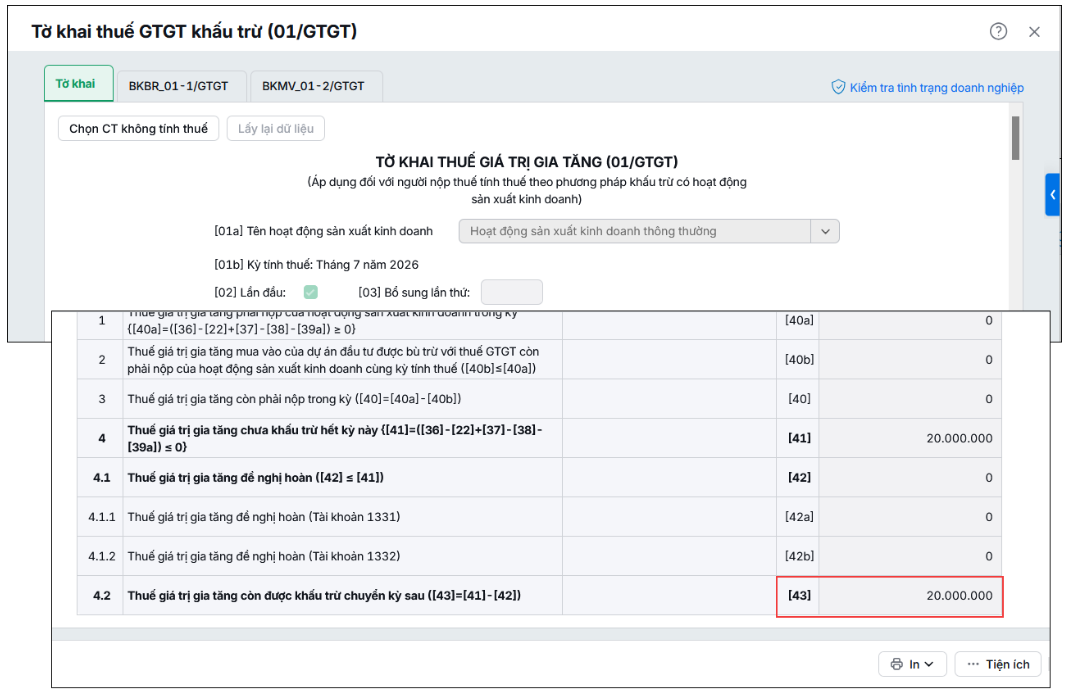
Trường hợp 2: Hóa đơn thay thế làm TĂNG số thuế GTGT được khấu trừ chuyển kỳ sau (kê vào chỉ tiêu [38])
Cách kê khai:
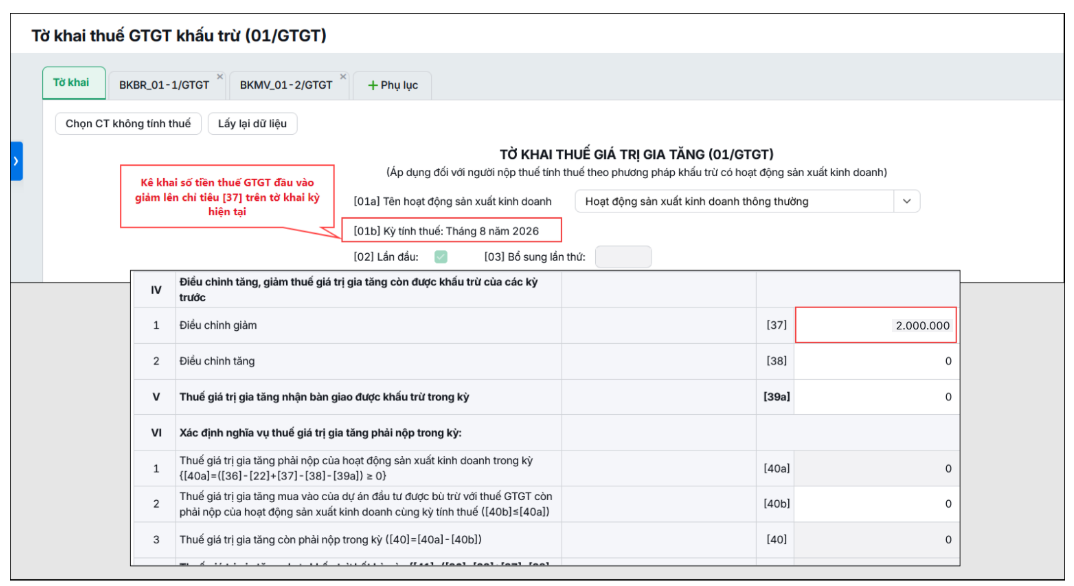
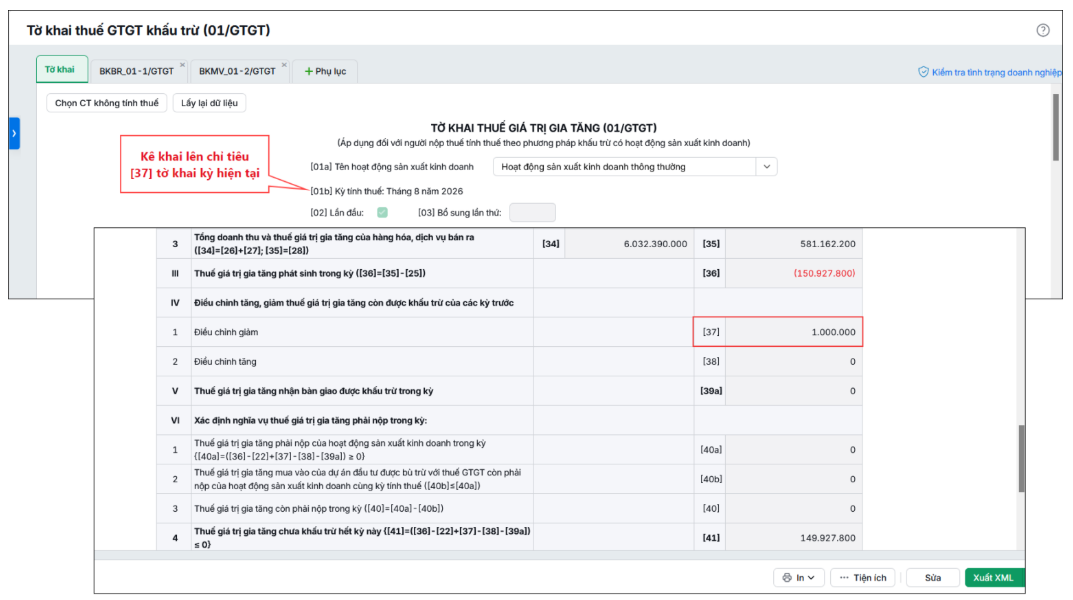
– Trường hợp 3: Hóa đơn thay thế làm GIẢM số thuế GTGT được khấu trừ chuyển kỳ sau (kê vào chỉ tiêu [37])
Cách kê khai:
|
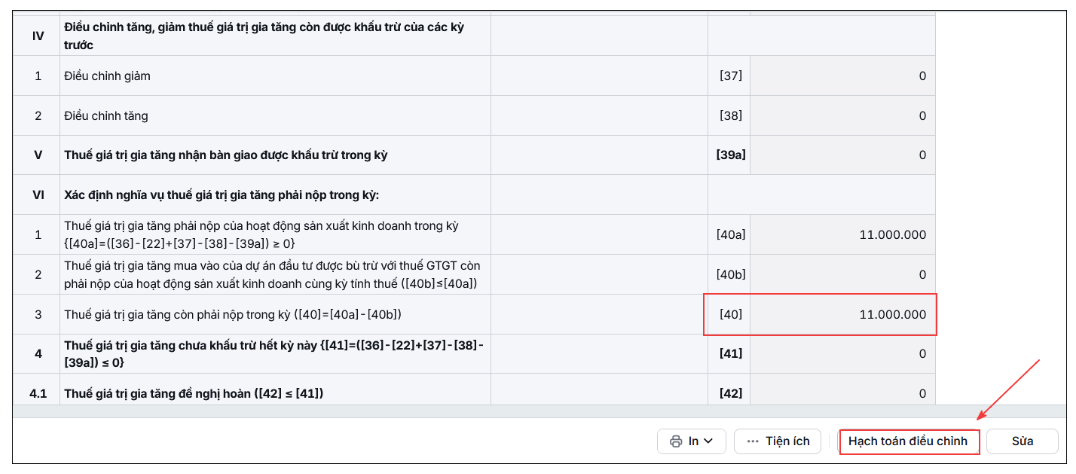
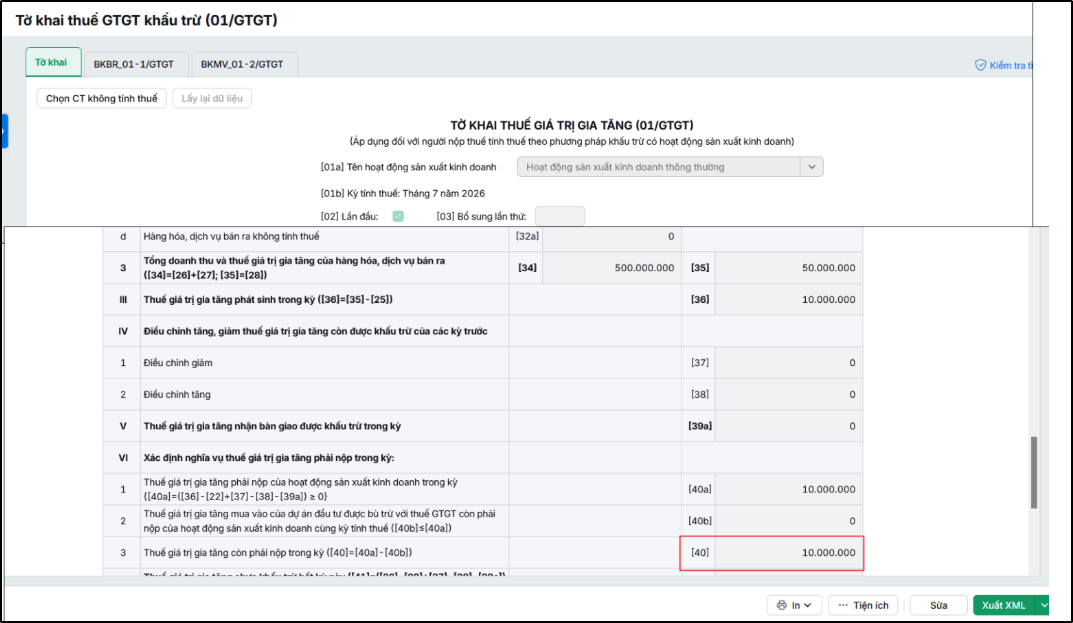
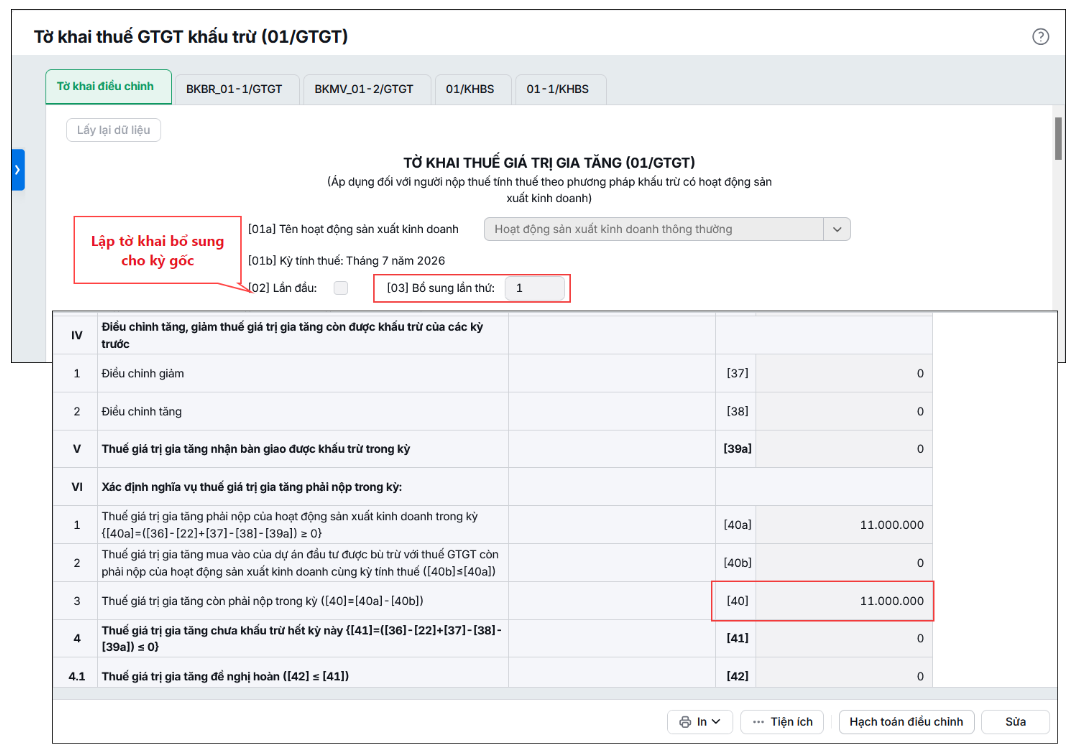
2.2. Nếu việc khai bổ sung làm tăng số thuế phải nộp hoặc giảm số thuế
|