1. Tổng quan
Mục đích: Bài viết hướng dẫn cách lập hóa đơn đối với hàng hóa, dịch vụ tiêu dùng nội bộ trên phần mềm, bao gồm xác định trường hợp phải tính thuế GTGT và trường hợp không phải tính thuế GTGT.
Nội dung bài viết bao gồm căn cứ pháp lý, nguyên tắc lập hóa đơn và các bước lập hóa đơn tiêu dùng nội bộ trên phần mềm.
2. Căn cứ pháp lý
2.1. Khái niệm về hàng hóa, dịch vụ tiêu dùng nội bộ
Căn cứ vào khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP có quy định hàng hóa, dịch vụ tiêu dùng nội bộ như sau:
Điều 6. Giá tính thuế đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho và hàng hóa, dịch vụ dùng để khuyến mại
1. Đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho là giá tính thuế giá trị gia tăng của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này. Trong đó, hàng hóa, dịch vụ tiêu dùng nội bộ là hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung cấp sử dụng cho tiêu dùng, không bao gồm:
a) Hàng hóa, dịch vụ sử dụng để tiếp tục quá trình sản xuất, kinh doanh của cơ sở kinh doanh như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm, để tiếp tục quá trình sản xuất, kinh doanh trong một cơ sở kinh doanh.
b) Hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung cấp sử dụng phục vụ hoạt động sản xuất, kinh doanh (bao gồm cả tài sản cố định do cơ sở kinh doanh tự xây dựng, tự sản xuất).
c) Tài sản điều chuyển giữa các đơn vị thành viên hạch toán phụ thuộc trong cơ sở kinh doanh; tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp; tài sản cố định đang sử dụng, đã thực hiện trích khấu hao khi điều chuyển theo giá trị ghi trên sổ sách kế toán giữa cơ sở kinh doanh và các đơn vị thành viên do một cơ sở kinh doanh sở hữu 100% vốn hoặc giữa các đơn vị thành viên do một cơ sở kinh doanh sở hữu 100% vốn để phục vụ cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng; tài sản góp vốn vào doanh nghiệp. Cơ sở kinh doanh có tài sản điều chuyển phải có lệnh điều chuyển tài sản, kèm theo bộ hồ sơ nguồn gốc tài sản. Tài sản góp vốn vào doanh nghiệp phải có: biên bản góp vốn sản xuất kinh doanh, hợp đồng liên doanh, liên kết; biên bản định giá tài sản của Hội đồng giao nhận vốn góp của các bên góp vốn (hoặc văn bản định giá của tổ chức có chức năng định giá theo quy định của pháp luật), kèm theo bộ hồ sơ về nguồn gốc tài sản.
Cơ sở kinh doanh có hàng hóa, dịch vụ quy định tại điểm a, b, c khoản này thì không phải tính thuế giá trị gia tăng.
Tóm lại
- Nếu hàng hóa, dịch vụ sử dụng để tiếp tục quá trình sản xuất, kinh doanh của cơ sở kinh doanh như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm, để tiếp tục quá trình sản xuất, kinh doanh trong một cơ sở kinh doanh. Hoặc hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung cấp sử dụng phục vụ hoạt động sản xuất, kinh doanh (bao gồm cả tài sản cố định do cơ sở kinh doanh tự xây dựng, tự sản xuất) => Thì sẽ không phải tính thuế GTGT.
- Còn nếu không thuộc 3 trường hợp a, b, c trên thì sẽ phải tính thuế GTGT theo giá tính thuế giá trị gia tăng của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động tiêu dùng nội bộ.
2.2. Hàng hóa, dịch vụ tiêu dùng nội bộ có phải lập hóa đơn và tính thuế GTGT không?
Căn cứ Điều 4 Nghị định 254/2026/NĐ-CP về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ như sau:
Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của Bộ trưởng Bộ Tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định này.
Hóa đơn điện tử phải theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán và quy định tại Điều 10 Nghị định này, bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập
Theo quy định trên, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua, bao gồm hàng hóa tiêu dùng nội bộ, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định 254/2026/NĐ-CP.
=> Tóm lại
- Khi doanh nghiệp xuất hàng hóa dịch vụ để tiêu dùng nội bộ thì phải xuất hóa đơn
- Khi doanh nghiệp xuất hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất thì không phải xuất hóa đơn
Hàng hóa luân chuyển nội bộ như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm, để tiếp tục quá trình sản xuất trong một cơ sở sản xuất, kinh doanh hoặc hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung ứng sử dụng phục vụ hoạt động kinh doanh thì không phải tính, nộp thuế GTGT.
3. Các bước thực hiện
3.1. Lập phiếu xuất
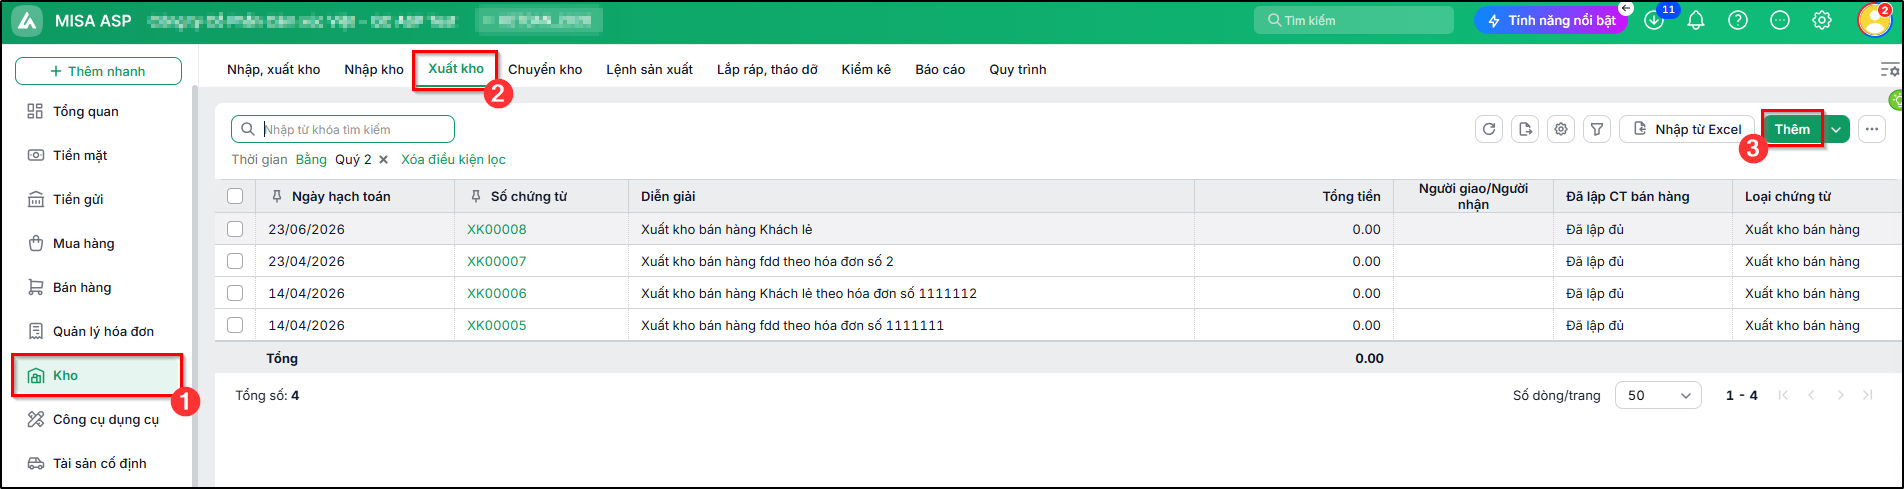
Bước 1: Vào phân hệ Kho\tab Xuất kho, chọn chức năng Thêm\Xuất kho.
Bước 2: Chọn loại phiếu xuất kho là Khác (Xuất sử dụng, góp vốn …).
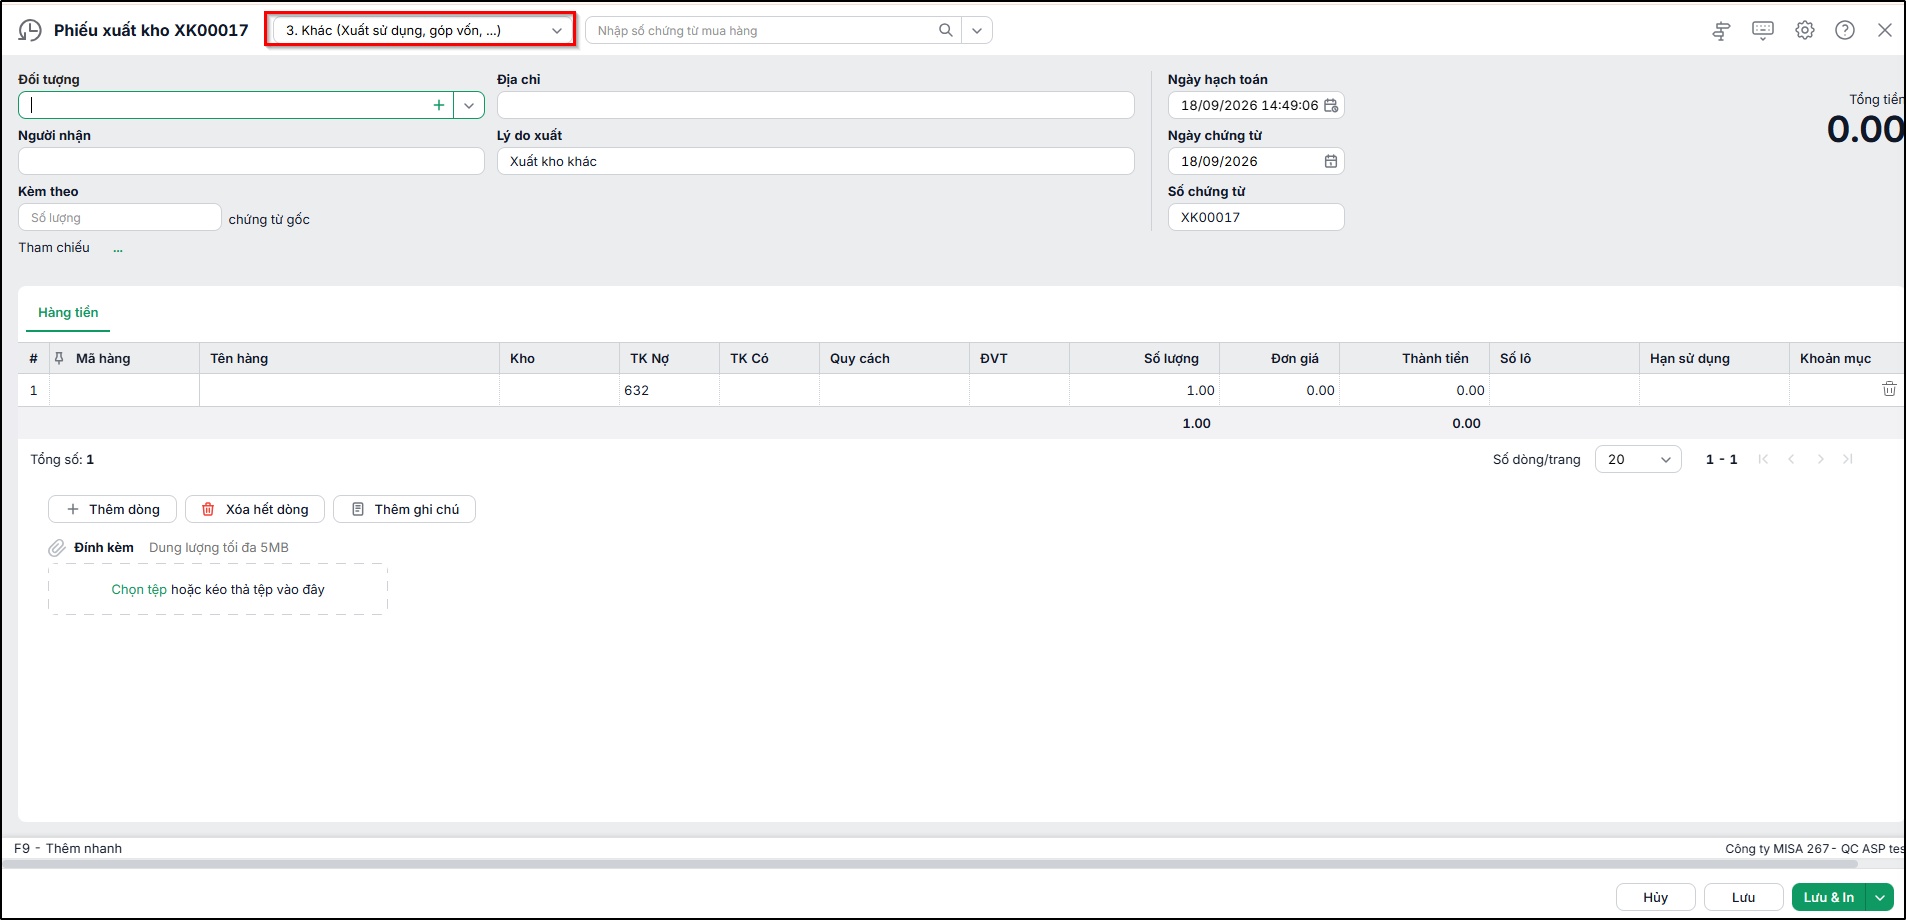
Bước 3: Khai báo thông tin chung: Ngày hạch toán, Ngày chứng từ, Mã đối tượng,…
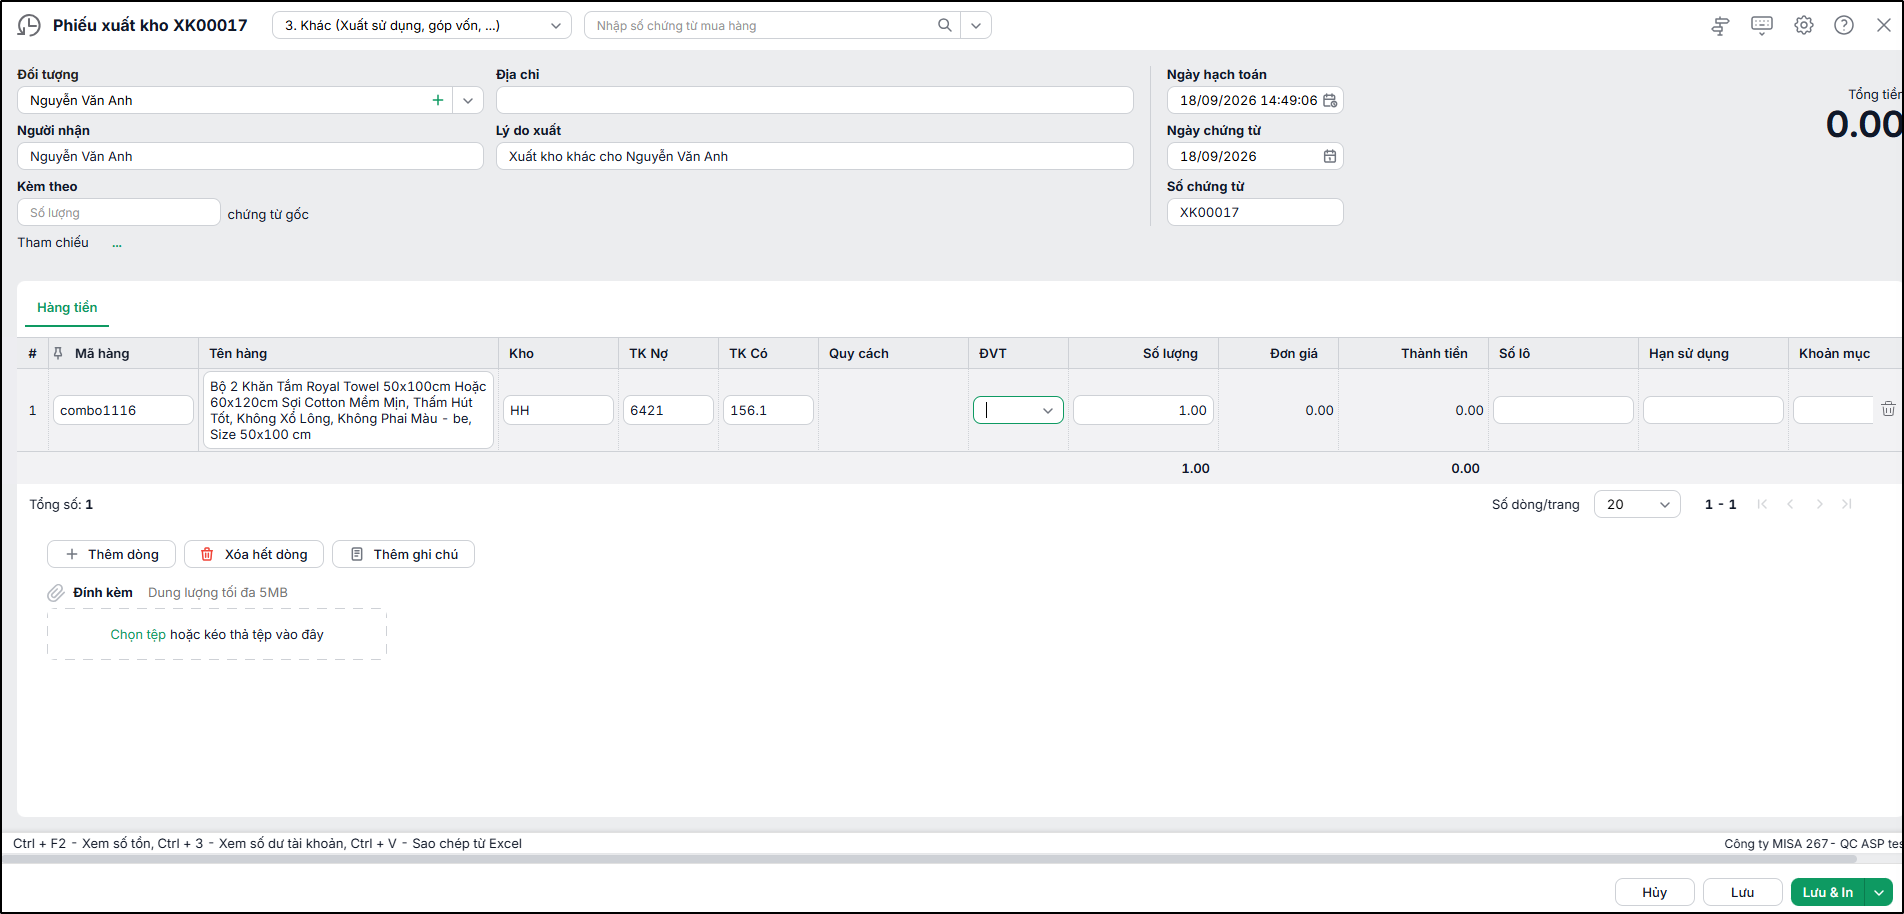
Bước 4: Tại thông tin Hàng tiền chọn Mã hàng, Kho và ghi nhận lại bút toán hạch toán giá vốn của hàng tiêu dùng nội bộ:
Nợ TK 641 Thông tư 99/2025/TT-BTC (thay thế cho Thông tư 200/2014/TT-BTC)
Nợ TK 642 (Thông tư 133/2016/TT-BTC )
Có TK 15x Hàng hóa
Lưu ý: Trường hợp muốn kế thừa thông tin từ phiếu xuất kho sang hóa đơn, cần chọn Loại phiếu xuất kho 1. Bán hàng và thực hiện sửa TK Nợ..
Bước 5: Sau đó nhấn Lưu. Chọn chức năng In trên thanh công cụ, sau đó chọn mẫu phiếu xuất kho cần in.
Lưu ý:
- Đơn giá vốn của hàng hoá sẽ được chương trình tự động tính căn cứ vào phương pháp tính giá xuất kho trên Tiện ích và thiết lập\Tuỳ chọn\Vật tư hàng hoá.
3.2. Lập hóa đơn
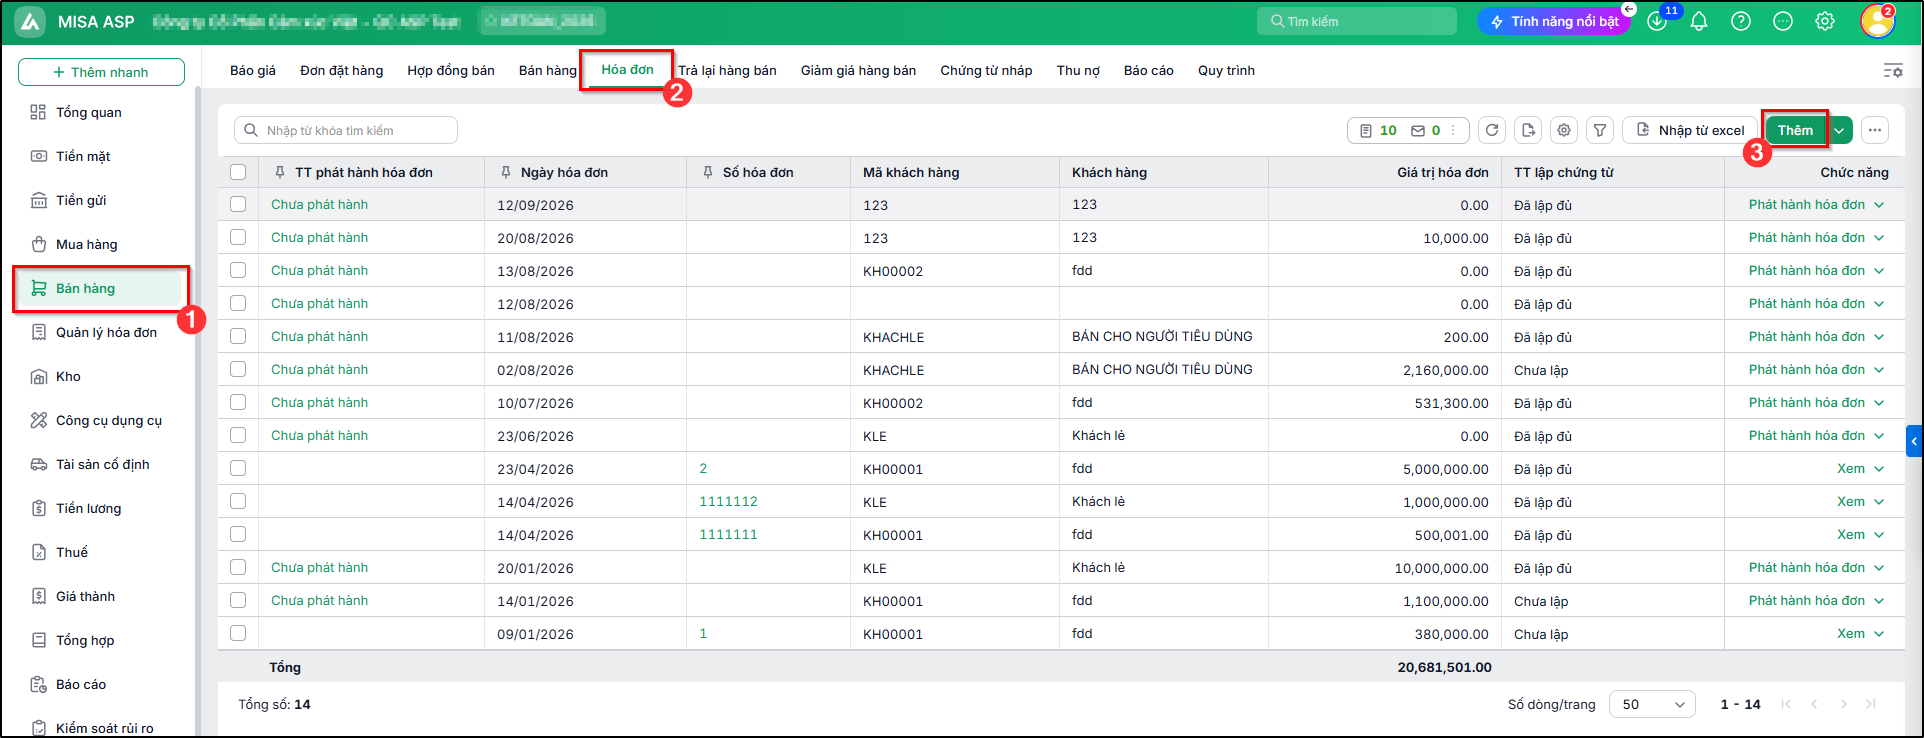
Bước 1: Vào phân hệ Bán hàng\tab Hoá đơn, nhấn Thêm hóa đơn
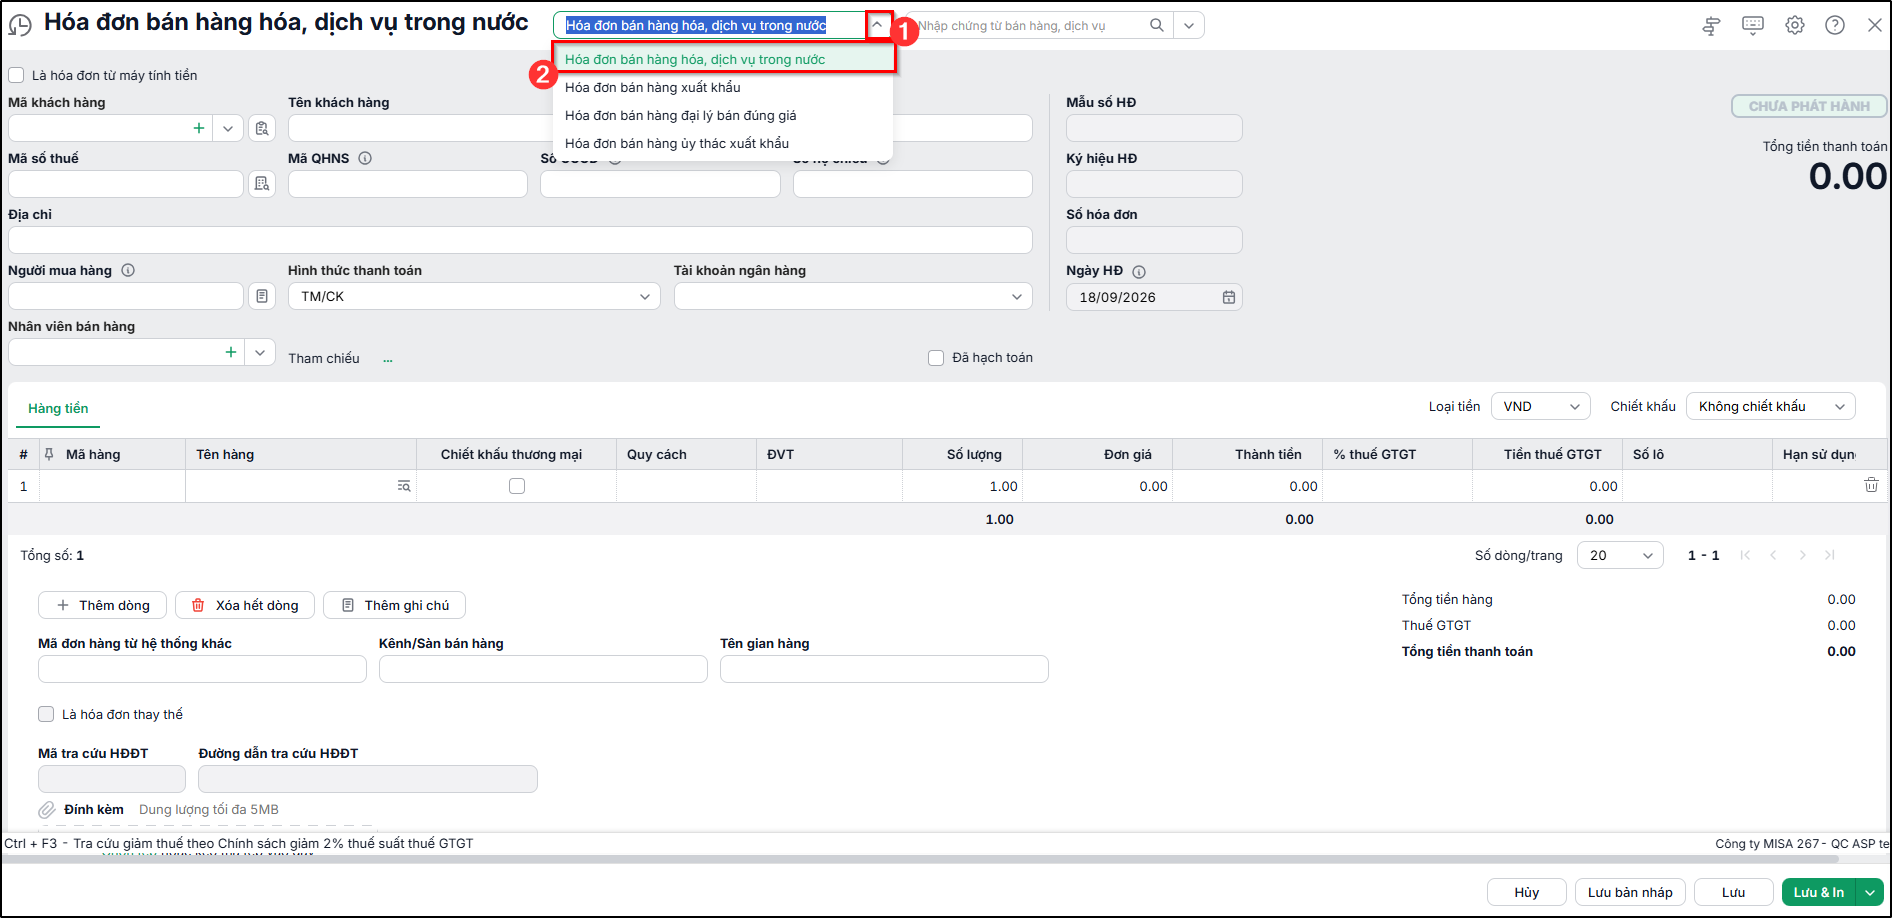
Bước 2: Chọn loại Hóa đơn bán hàng hóa, dịch vụ trong nước và khai báo các thông tin chung của hóa đơn.
- Do xuất hóa đơn để tiêu dùng nội bộ nên người bán và người mua là cùng một công ty. Tại thông tin Người mua, khai báo tên công ty.
- Trường hợp chưa có tên công ty trong Danh mục khách hàng, thực hiện thêm mới thông tin khách hàng.
Bước 3: Tại tab Hàng tiền, khai báo thông tin hàng hóa, dịch vụ xuất tiêu dùng nội bộ.
- Tại cột Diễn giải, có thể thêm ghi chú, ví dụ: Xuất hàng tiêu dùng nội bộ.
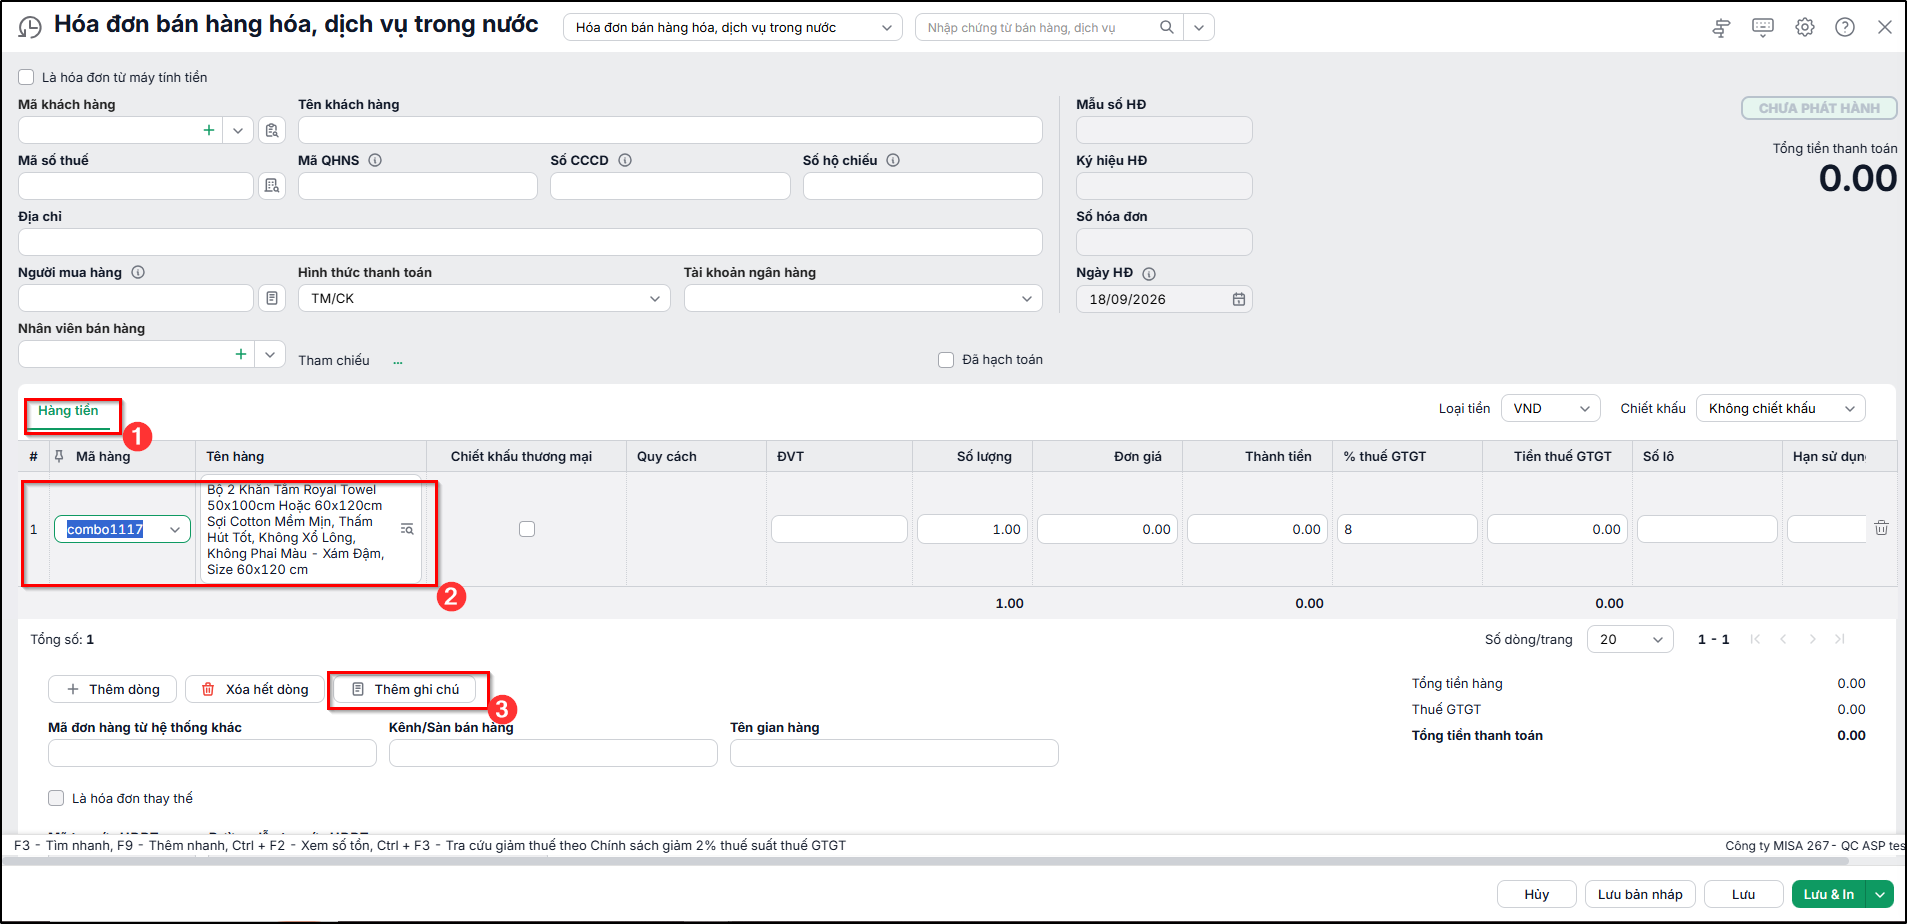
- Tại phần Đơn giá, nhập giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh tiêu dùng nội bộ.
- Căn cứ vào mục đích tiêu dùng nội bộ để khai báo thuế GTGT:
- Trường hợp 1: Xuất hóa đơn tiêu dùng nội bộ để phục vụ hoạt động kinh doanh: Không phải kê khai, tính nộp thuế GTGT. Tại cột Thuế suất, chọn KKKNT – Không kê khai, nộp thuế và Tiền thuế = 0.
- Trường hợp 2: Xuất hóa đơn tiêu dùng nội bộ không phục vụ hoạt động kinh doanh: Phải kê khai, tính nộp thuế GTGT. Tại cột Thuế suất, chọn mức thuế suất GTGT áp dụng đối với hàng hóa, dịch vụ theo quy định tại thời điểm xuất hóa đơn.
Bước 4: Sau khi khai báo đầy đủ thông tin, nhấn Lưu và Phát hành hóa đơn.
3.3. Hạch toán thuế GTGT
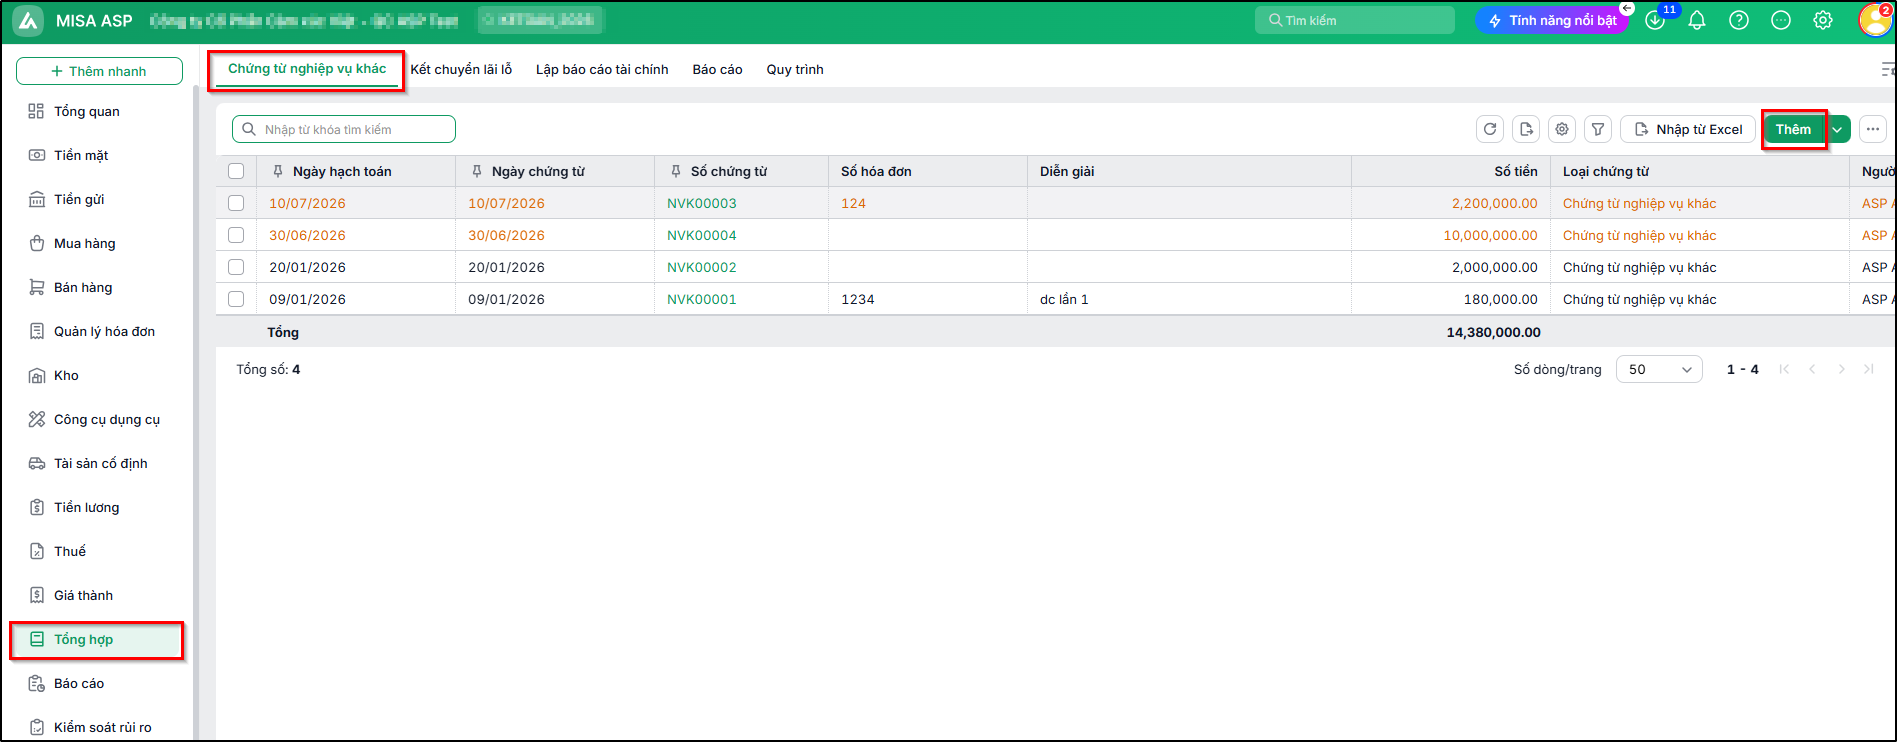
Bước 1: Vào phân hệ Tổng hợp\tab Chứng từ nghiệp vụ khác\nhấn Thêm
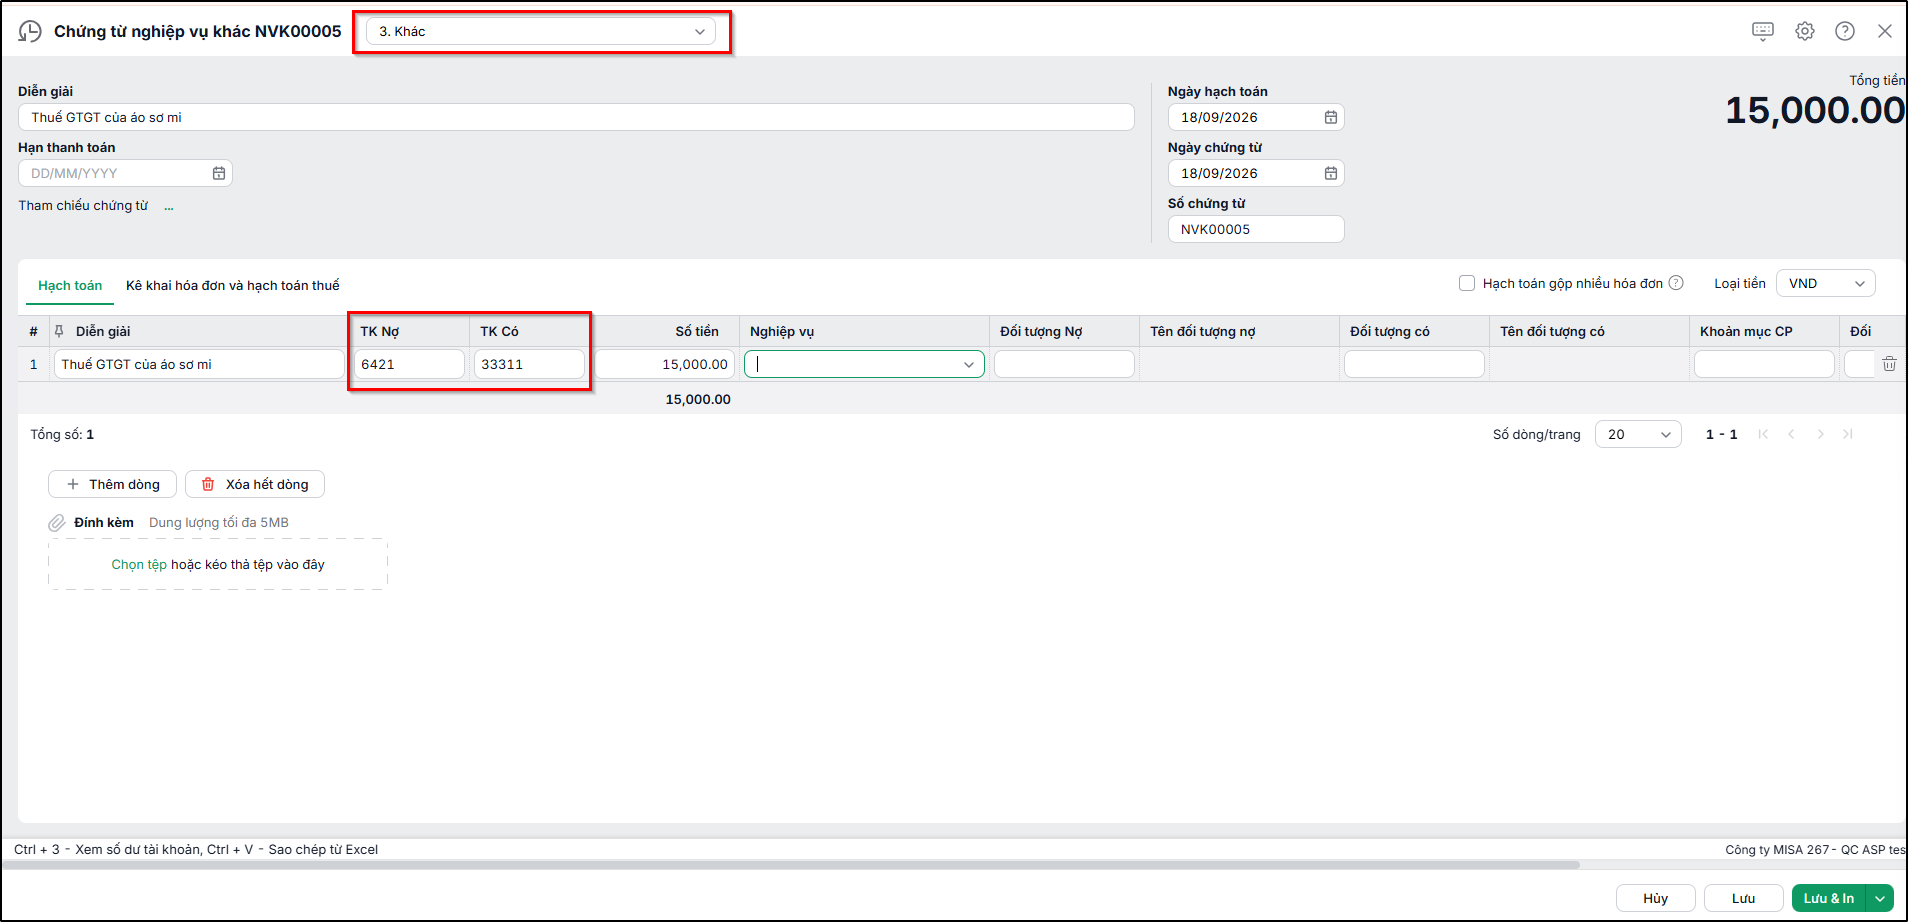
Bước 2: Tab Hạch toán: hạch toán ghi nhận Tiền thuế GTGT của Hàng hóa mang đi xuất sử dụng nội bộ
- Với THÔNG TƯ 99: Nợ TK 641 / Có TK 33311
- Với THÔNG TƯ 133: Nợ TK 6421 / Có TK 33311
Bước 3: Tại tab Kê khai hóa đơn và hạch toán thuế, không khai báo thông tin thuế và hóa đơn để tránh ghi nhận trùng hóa đơn trên bảng kê bán ra, do thông tin hóa đơn đã được phản ánh tại bước Lập và phát hành hoá đơn.