
1. Tổng quan
Bài viết hướng dẫn về sự thay đổi trong cách tính thuế TNCN đối với người lao động không ký HĐLĐ hoặc ký HĐLĐ dưới 3 tháng, nhằm tuân thủ Nghị định 253/2026/NĐ-CP, giúp doanh nghiệp thực hiện đúng nghĩa vụ thuế khi ngưỡng thu nhập phải khấu trừ tăng từ 2 triệu lên 5 triệu đồng/lần.
2. Căn cứ pháp lý
Theo Nghị định 253/2026/NĐ-CP, tăng ngưỡng khấu trừ thuế TNCN đối với người lao động không ký HĐLĐ hoặc ký HĐLĐ dưới 3 tháng từ 2 triệu lên 5 triệu, cụ thể như sau:
Khấu trừ 10% đối với người không ký hợp đồng hoặc hợp đồng dưới 3 tháng:
- Nếu thu nhập từ 5 triệu đồng/lần trở lên thì phải khấu trừ 10% trước khi chi trả.
- Nếu dưới 5 triệu đồng/lần, chỉ khấu trừ 10% khi cá nhân có yêu cầu.
- Cá nhân ước tính sau giảm trừ gia cảnh chưa đến mức phải nộp thuế, có thể làm cam kết để tạm thời không bị khấu trừ.
3. Phần mềm đáp ứng
Trên phân hệ Tiền lương, mục Công thức tính lương và thiết lập hạch toán, chỉ tiêu Thuế TNCN (Các khoản khấu trừ) thay đổi diễn giải và công thức ngầm định của chương trình:
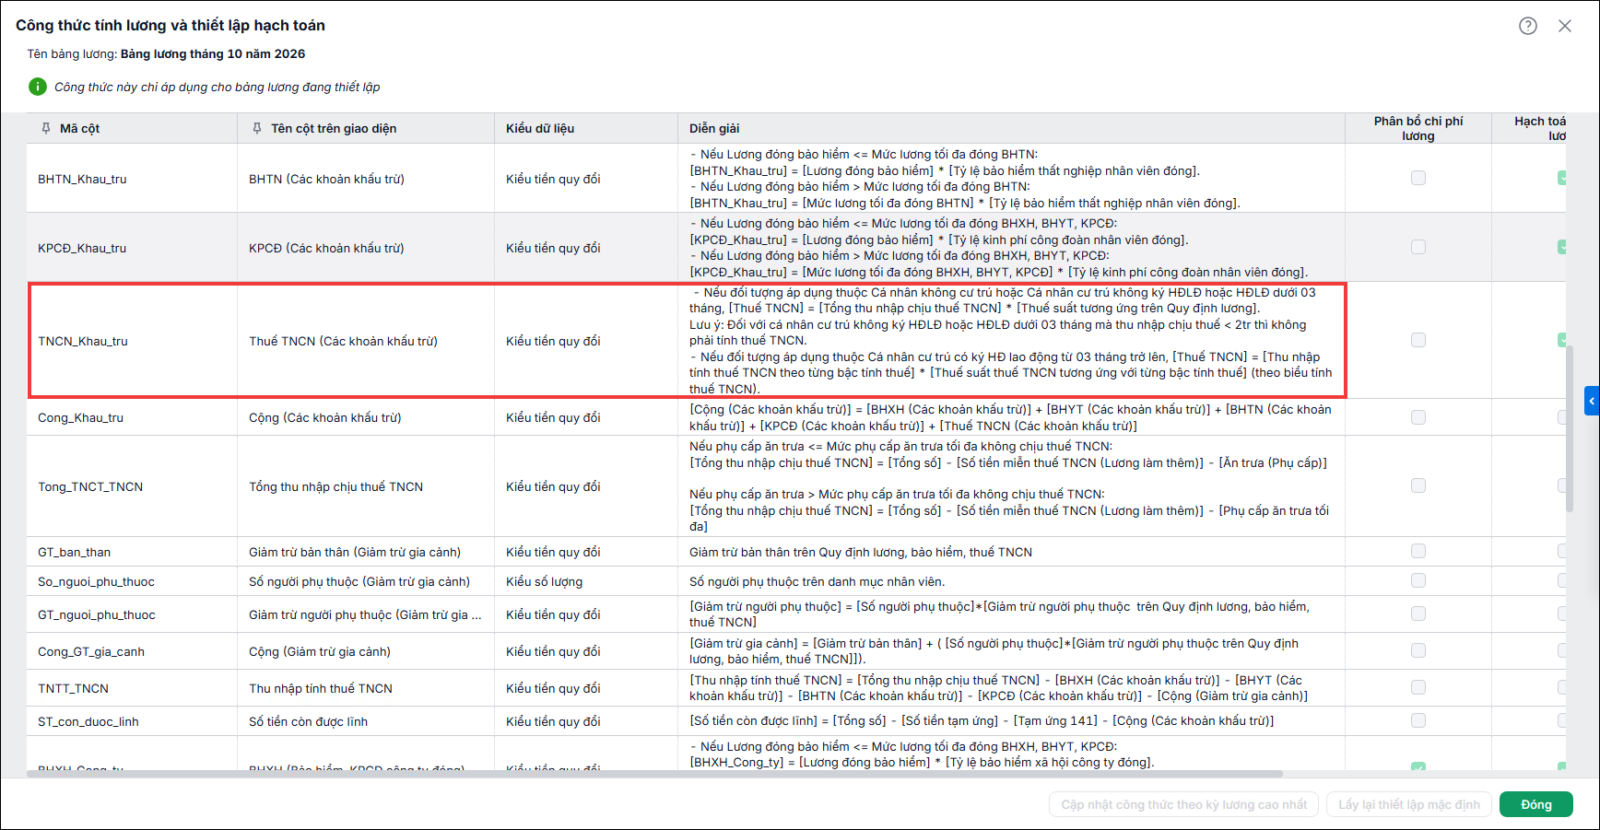
Cụ thể như sau:
2.1. Thay đổi diễn giảiLưu ý: Áp dụng khi anh/chị lập bảng lương mới và khi lấy lại thiết lập mặc định. Trường hợp bảng lương cũ đã lập trước đó thì vẫn là diễn giải cũ.
2.2. Thay đổi công thức thiết lập mặc địnhLưu ý: Áp dụng khi anh/chị lập bảng lương mới và khi lấy lại thiết lập mặc định. Trường hợp bảng lương cũ đã lập trước đó thì vẫn là công thức tại thời điểm lưu bảng lương cũ.
|
4. Lưu ý
- Trường hợp người dùng lập bảng lương mới (kể cả trường hợp lập mới bảng lương cũ + Sửa bảng lương từ bảng tổng hợp chấm công hoặc bảng chấm công) thì công thức tại cột TNCN_Khau_tru sẽ tự lấy theo cách tính mới chứ không lấy từ bảng lương cũ.
- Khi người dùng lấy lại công thức ngầm định của cột TNCN_Khau_tru thì diễn giải và công thức sẽ theo cách tính mới.
- Khi người dùng tính lại lương thì tính toán lại cột Thuế TNCN theo công thức của bảng lương tại thời điểm tính lại lương.
- Khi lập bảng lương từ bảng lương cũ: trong trường hợp danh mục nhân viên đã thay đổi loại hợp đồng thì bảng lương mới, loại hợp đồng của nhân viên sẽ lấy theo hợp đồng trong danh mục tại thời điểm lập bảng lương (cách tính cũ).