1. Tổng quan
Mục đích: Bài viết giúp Anh/chị nắm được bức tranh tổng thể về cách hạch toán và kê khai thuế khi nhận được hóa đơn điều chỉnh tăng đầu vào do sai sót. Từ đó, đảm bảo việc cập nhật giá trị hàng hóa, chi phí dịch vụ và tiền thuế GTGT chính xác vào hệ thống.
Nội dung bài viết gồm:
- Cách lập chứng từ phù hợp theo từng tình huống: hàng còn tồn kho hay đã bán hết
- Định khoản chi tiết các tài khoản liên quan
- Khai báo hóa đơn trên tab kê khai để lên tờ khai đúng kỳ
- Hướng dẫn chọn hóa đơn điều chỉnh khác kỳ khi cần
Phạm vi áp dụng: Kế toán
2. Cách hạch toán hóa đơn điều chỉnh tăng đầu vào do sai sót
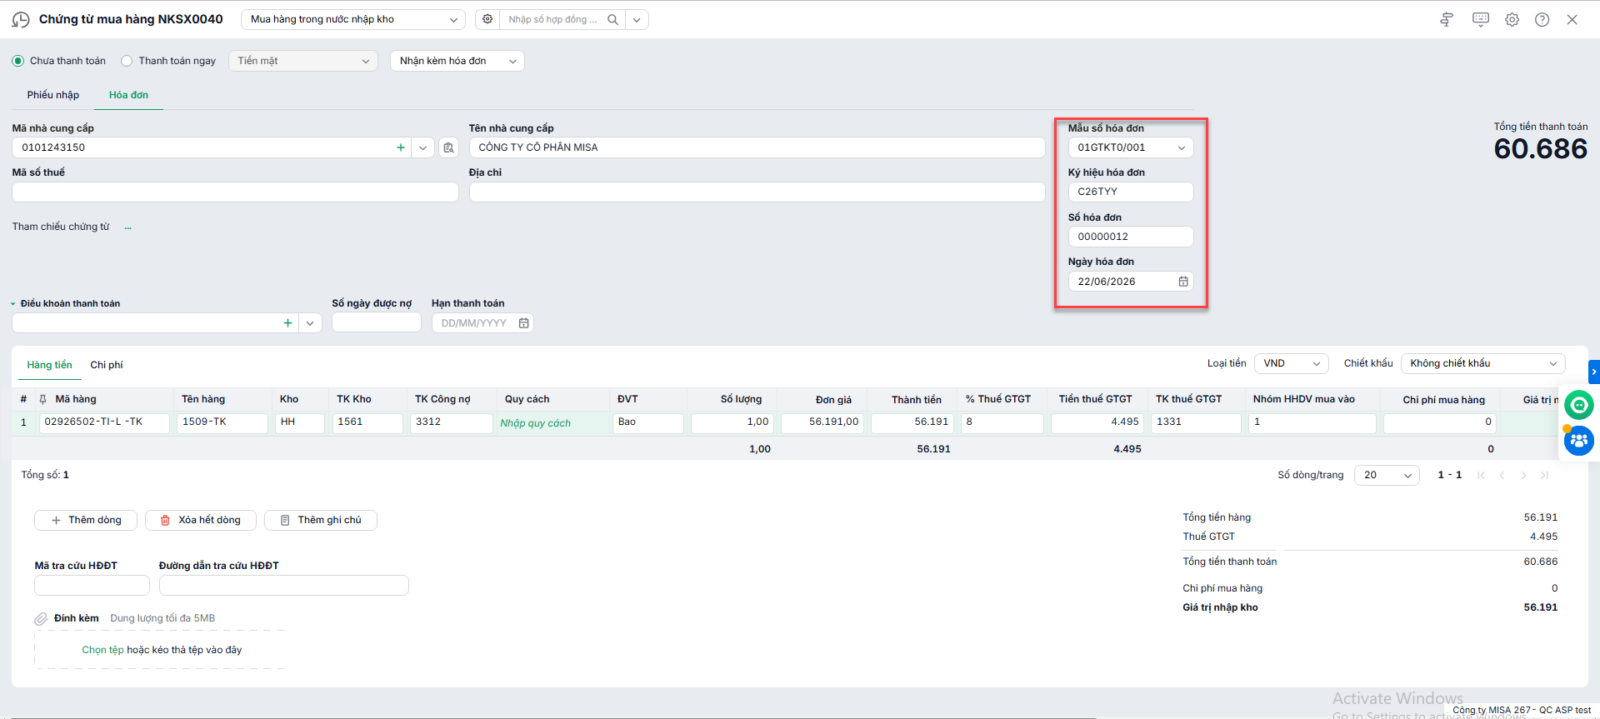
2.1 Thời điểm nhận hóa đơn hàng còn tồn trong khoAnh/chị thực hiện hạch toán tăng giá trị nhập kho và Tiền thuế GTGT đầu vào theo các bước sau: Bước 1: Lập chứng từ Mua hàng trong nước nhập kho Bước 2: Tại tab Hóa đơn: Nhập các thông tin của Hoá đơn điều chỉnh (Mẫu số HĐ, Ký hiệu HĐ, Số HĐ, Ngày HĐ) Bước 3: Nhập các thông tin chi tiết: Số lượng =0, Đơn giá, Thành tiền Bước 4: Hạch toán tăng giá trị hàng hóa: Nợ TK 15x/331,11x
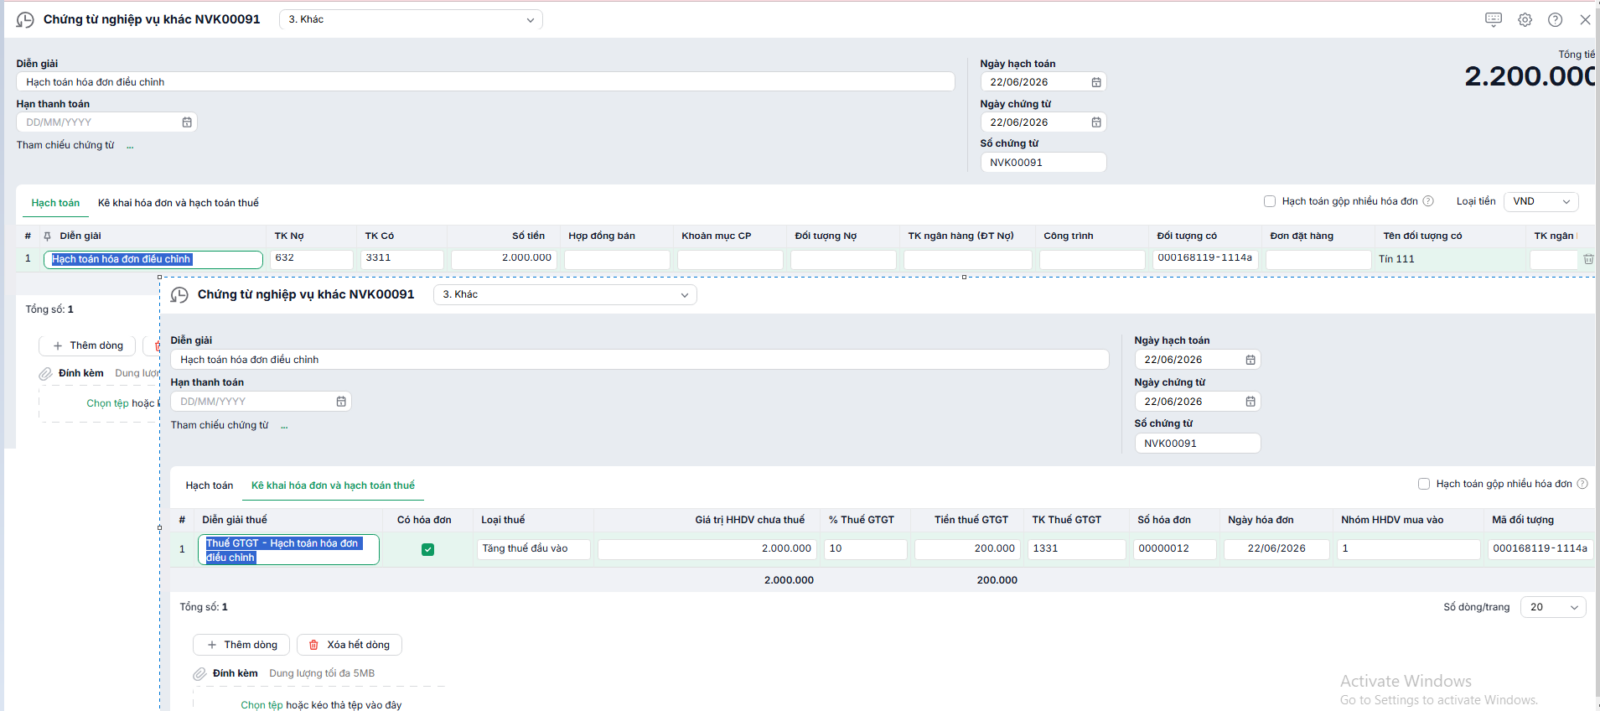
Bước 5: Nhấn Lưu Lưu ý: Trường hợp nhận được hóa đơn đầu vào điều chỉnh tăng đơn giá và hàng vẫn còn tồn kho, Anh chị cũng hạch toán trên chứng từ mua hàng trong nước nhập kho, điền thông tin hóa đơn điều chỉnh, nhập thông tin chi tiết: số lượng = 0, đơn giá = 0, thành tiền nhập tổng giá trị tăng thêm của mặt hàng ( = đơn giá tăng thêm x số lượng hàng mua trên hóa đơn gốc) 2.2 Thời điểm nhận hóa đơn hàng đã bán hếtAnh/chị thực hiện hạch toán tăng Giá vốn hàng bán và Tiền thuế GTGT đầu vào theo các bước sau: Bước 1: Lập Chứng từ nghiệp vụ khác Bước 2: Tại tab Hạch toán: hạch toán tăng giá vốn (Nợ TK 632 / Có TK 11x, 331) Bước 3: Tại tab Kê khai hóa đơn và hạch toán thuế: tích ô “Có hoá đơn” và nhập các thông tin của Hoá đơn điều chỉnh (Giá trị, % thuế, Tiền thuế, TK thuế, Ngày HĐ, Số HĐ,…)
Bước 4: Nhấn Lưu 2.3 Hạch toán hóa đơn điều chỉnh mua dịch vụ tăng giá mua và giảm tiền thuếĐể hạch toán hóa đơn điều chỉnh mua dịch vụ tăng giá mua và giảm tiền thuế, Anh/Chị thực hiện như sau: Vào Phân hệ Tổng hợp \ Chứng từ nghiệp vụ khác \ Tích chọn Hạch toán gộp nhiều hóa đơn. ♦ Trường hợp 1: Tổng tiền thanh toán có thay đổi
Nợ TK 242, 642, 641… / Có TK 331, TK 11x
Nợ TK 331, TK 11x / Có TK 1331 (số thuế giảm)
♦ Trường hợp 2: Tổng tiền thanh toán không thay đổi (Giá mua tăng và tiền thuế GTGT giảm đúng bằng nhau)
2.4 Hạch toán hóa đơn điều chỉnh mua dịch vụ tăng giá mua và tăng tiền thuếĐể hạch toán hóa đơn điều chỉnh mua dịch vụ tăng giá mua và tăng tiền thuế, Anh/Chị thực hiện như sau: Vào Phân hệ Tổng hợp \ Chứng từ nghiệp vụ khác
Nợ TK 242, 642, 641… / Có TK 331, TK 11x
|
3. Cách kê khai hóa đơn điều chỉnh tăng đầu vào do sai sót
Đối với hóa đơn điều chỉnh tăng đầu vào do sai sót, cách kê khai phụ thuộc vào ảnh hưởng của việc điều chỉnh đến tờ khai thuế của kỳ đã kê khai hóa đơn gốc, cụ thể:
3.1 Kỳ có hóa đơn bị điều chỉnh chưa lập tờ khai thuế
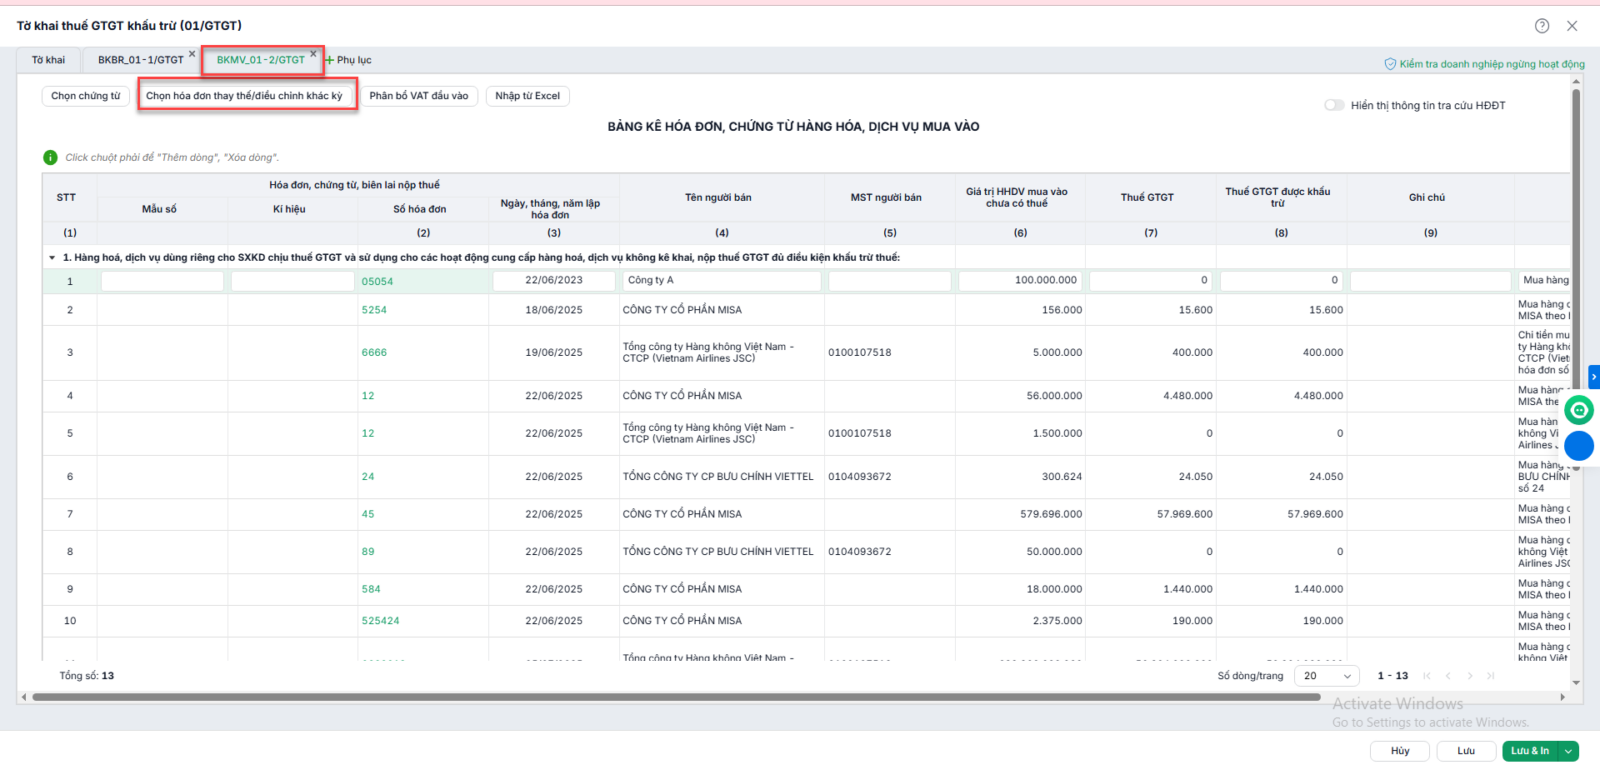
3.2 Kỳ có hóa đơn bị điều chỉnh đã kê khai thuếĐối với kỳ đã kê khai thuế, Xem xét tính chất sai sót hoặc lập nháp tờ khai bổ sung để xem trước kết quả kê khai, từ đó lựa chọn phương án xử lý phù hợp. => Lập Tờ khai bổ sung nháp của kỳ có sai sót, nhấn Chọn HĐ thay thế/điều chỉnh khác kỳ để chọn hóa đơn điều chỉnh lên bảng kê mua vào Sau khi kê khai bổ sung nháp: làm giảm số thuế phải nộp hoặc tăng số thuế được khấu trừ chuyển kỳ sau => Không lập tờ khai bổ sung mà kê khai vào kỳ hiện tại:
– Ví dụ 1: Tăng số thuế GTGT được khấu trừ chuyển kỳ sau (kê vào chỉ tiêu [38])
Cách kê khai:
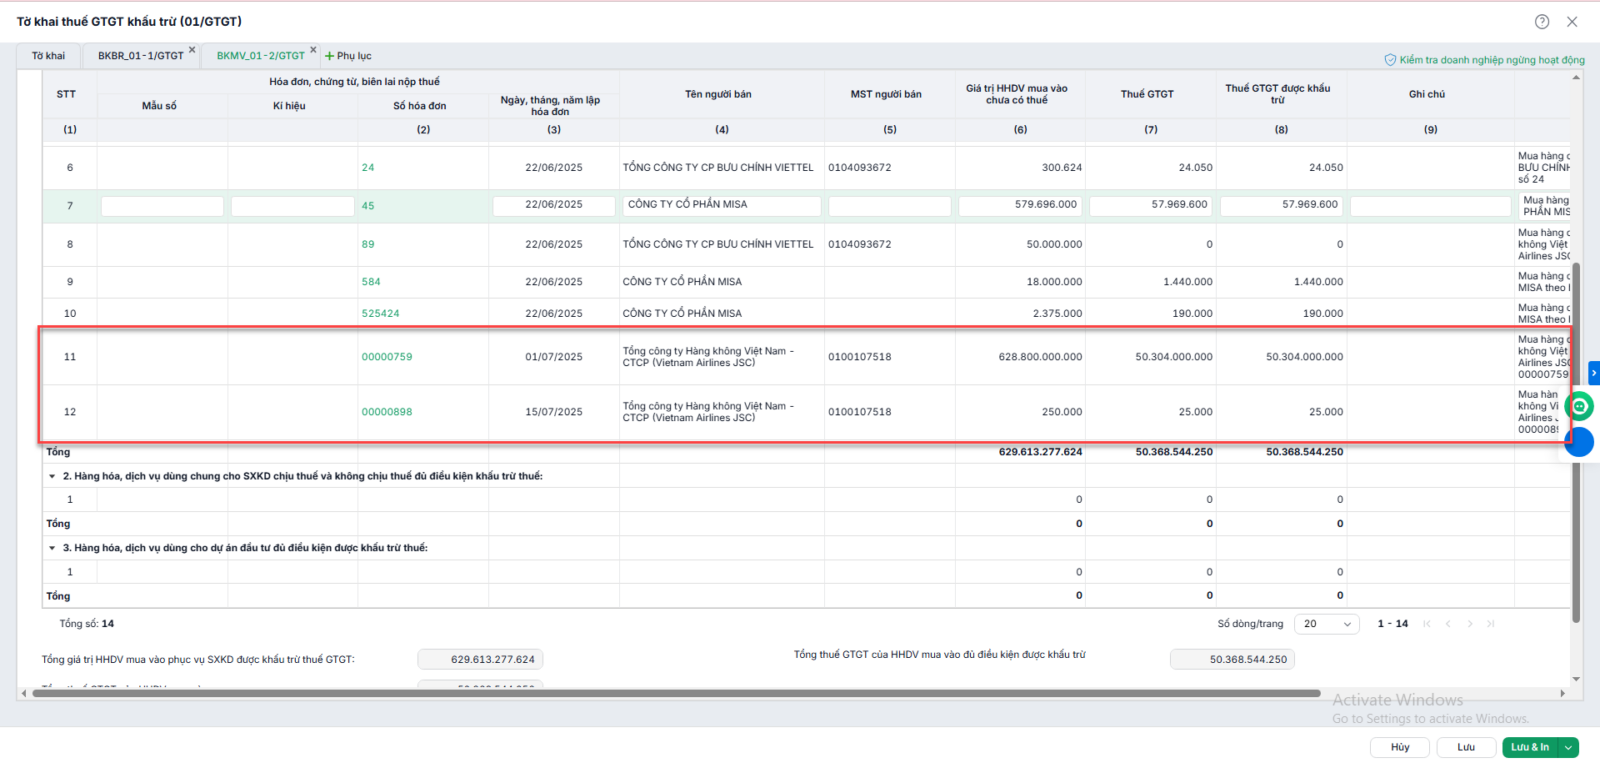
– Ví dụ 2: Giảm số thuế GTGT phải nộp (kê vào chỉ tiêu [38])
– Cách kê khai:
|